

信用卡盜用怎麼辦?責任、報失及預防指南
Galih Gumelar

Summary
先鎖卡,再報警,然後保留證據:發現可疑交易後,第一步是鎖卡並通知發卡銀行,以阻止損失擴大。報警和整理證據應在同一天內完成。這個次序也是日後向銀行爭議時,最有力的紀錄。
責任上限為 HK$500,但有條件:根據《銀行營運守則》,只要你沒有欺詐或嚴重疏忽,並在可能情況下盡快通知銀行,你的最高責任為 HK$500。現金透支不適用此限額。3條件是否達成,往往是爭議的核心。
記住兩個時限:60 日與 90 日:持卡人應在月結單日期起計 60 天內報告。銀行則應在收到通知後 90 日內完成調查。3如果你在到期付款日前報告,可在調查期間拒絕支付爭議款額。
五道自保防線:包括即時通知、限制網上交易、集中網購用卡、留意驗證提示及識別釣魚訊息。每一道都可在手機內數分鐘設定完成,毋須等待商戶或銀行改變做法。
公司卡需要額外的內部控制:員工卡、虛擬卡和供應商付款令風險點更多。按員工或項目設定限額、使用單次卡、即時通知及定期對賬,可以把潛在損失控制在可接受範圍內。
2026 年 9 月至 10 月,香港兩度在 iPhone 預購期間出現信用卡盜用潮。第一次是 iPhone 18 Pro,警方累計接獲 1,503 宗報案,涉款逾 3,000 萬港元。1第二次是 10 月 16 日開放預購的 iPhone Duo,截至 10 月 19 日,警方已接獲 133 宗報案,涉款約 500 萬港元。2
多數受害人及時取消訂單,但過程相當耗時。2商戶有沒有驗證措施,你無法控制。你能控制的,是自己的防線。
本文由這兩宗事件說起,說明被盜用後的處理次序和持卡人的責任界線。之後介紹五道可即時設定的防線。文末為公司卡及員工卡整理了內部控制清單。
如何定義信用卡盜用?
信用卡盜用指他人在沒有持卡人授權的情況下,使用卡號、有效期、安全碼或卡片實體完成付款。
未經授權交易則是從持卡人角度出發的說法,泛指你沒有親自作出、也沒有授權他人作出的任何交易。
兩者在銀行的處理程序中,都屬同一類爭議。你只要能指出「這筆交易不是我做的」,就可以啟動報告程序。
定義:盜用、盜刷與重複扣款有何不同
三個詞在新聞中經常混用,但成因不同,處理重點也不同。
| 情況 | 常見含義 | 處理重點 |
|---|---|---|
| 盜用/盜刷 | 他人使用你的卡資料付款,你並不知情 | 立即鎖卡、通知銀行、報警 |
| 重複扣款 | 同一筆訂單被扣款兩次,付款人是你本人 | 先聯絡商戶核實,再向銀行爭議 |
| 訂單失敗仍被扣款 | 付款未完成,但賬面出現扣款或款項被暫時預留 | 向商戶索取交易紀錄,必要時向銀行爭議 |
iPhone Duo 預購期間,有買家報稱訂單失敗後仍被重複扣款,部分成功下單者被扣了兩次款。2這類情況未必等同盜刷,原因須由商戶與銀行確認。分清楚類別,可以避免你向錯誤的對象求助。
常見成因:釣魚、資料外洩、惡意程式與卡片遺失
香港電腦保安事故協調中心(HKCERT)在 2026 年 9 月 14 日的警示中,歸納了信用卡資料外洩的四個主要途徑。4
- 釣魚網站:騙徒偽冒銀行、支付平台、網購或物流網站,誘騙你輸入卡號、有效期、安全碼及一次性密碼。頁面往往與真網站極為相似,單憑外觀難以分辨。
- 釣魚短訊及電郵:訊息假冒銀行、商戶或速遞公司,以「賬戶異常」「付款失敗」或「退款」為由,要求你提交支付資料。這類訊息利用的是你的急迫感,而非技術漏洞。
- 第三方平台資料外洩:曾外洩的卡資料可能被轉售或重複使用。即使你從未點擊可疑連結,也可能受影響。
- 惡意程式:資訊竊取軟件可盜取瀏覽器內儲存的卡資料、自動填表資料及電子錢包資訊。所以不建議在瀏覽器長期儲存完整卡號。
除了網絡途徑,卡片遺失、被偷或在海外被複製,同樣可以導致盜用。
發現信用卡被盜用後:5 步處理流程
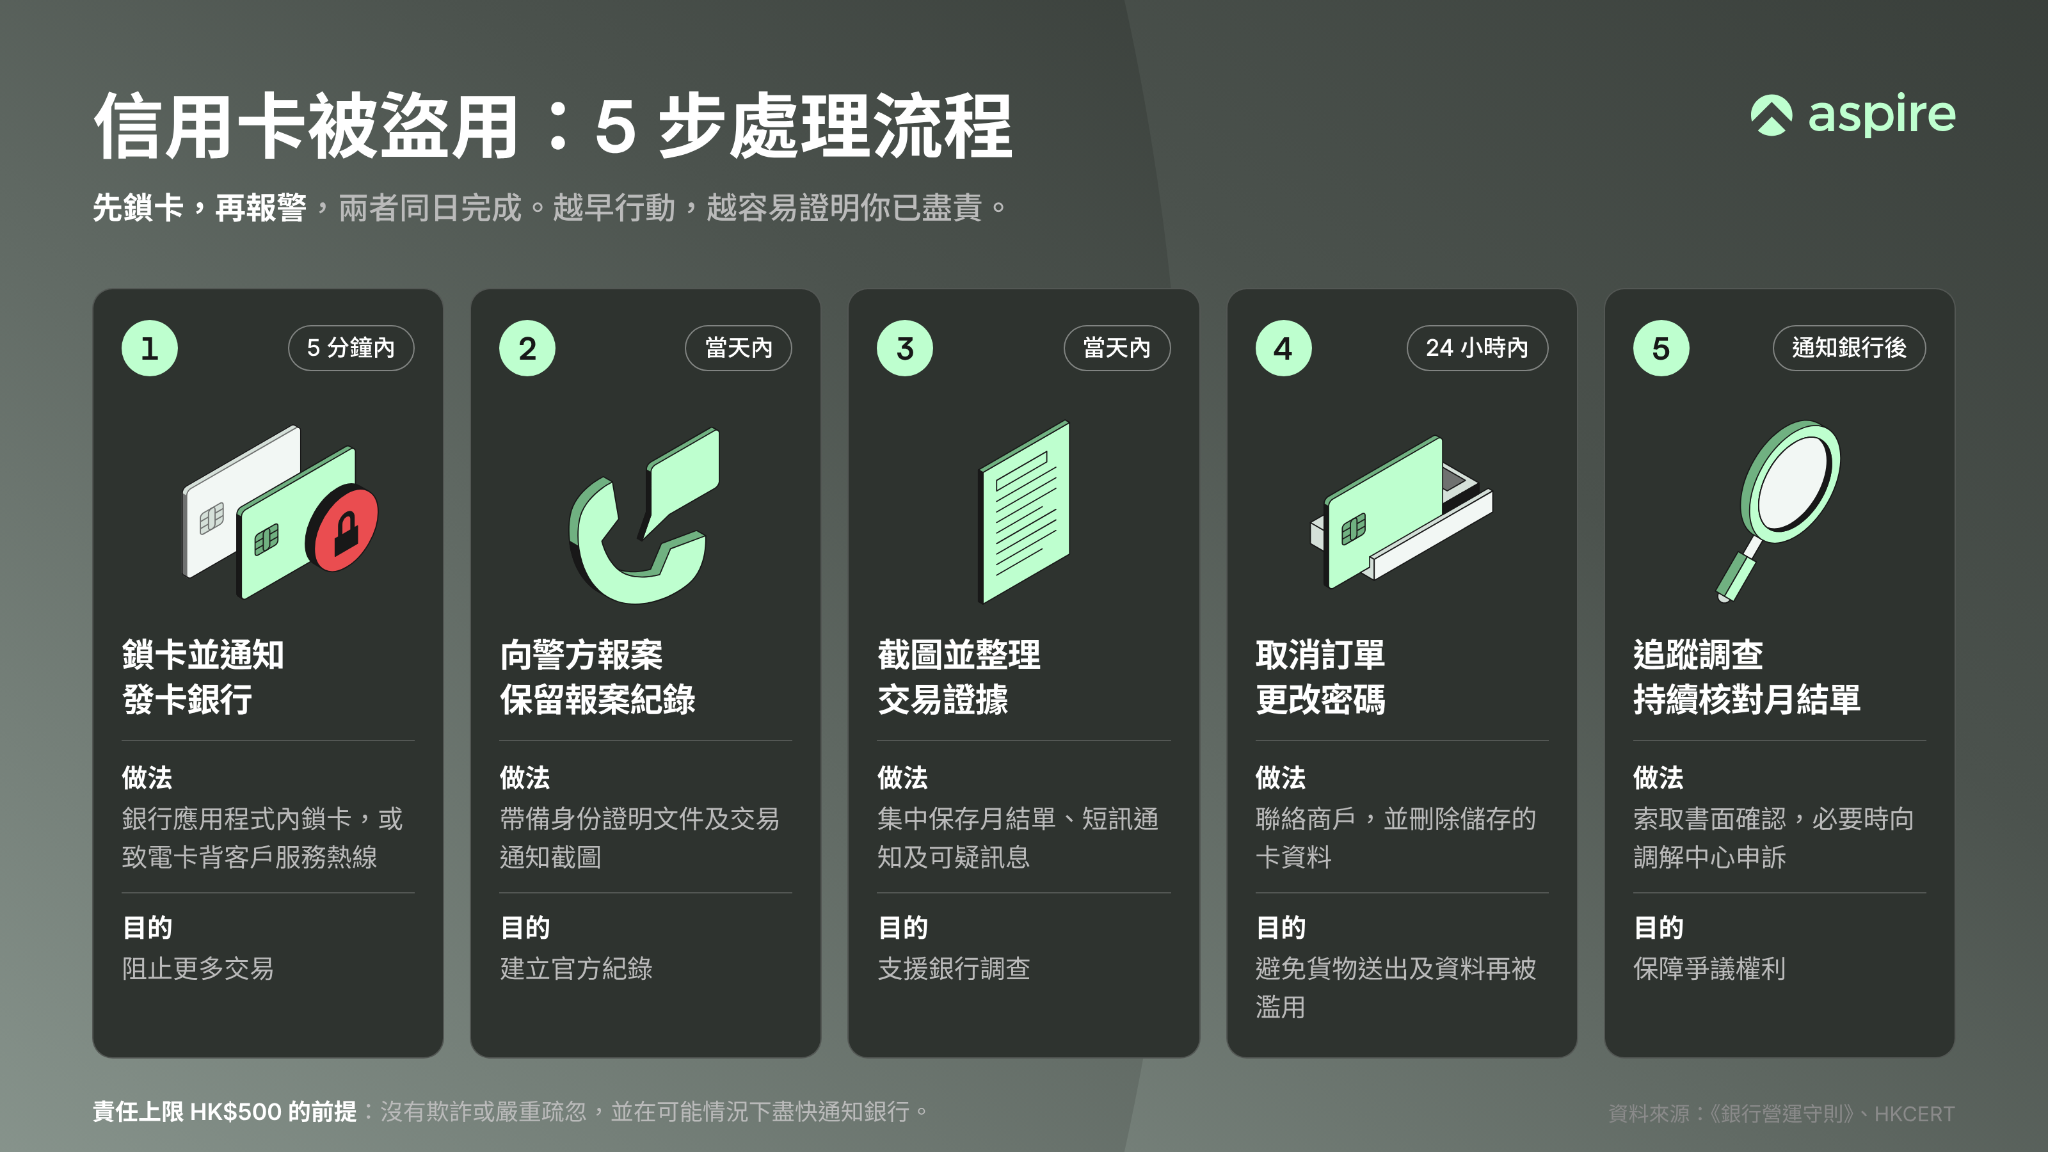
第一步:鎖卡並通知發卡機構
如果你的銀行應用程式設有鎖卡功能,先在應用程式內鎖卡。否則請致電卡背的客戶服務熱線,要求暫停信用卡。
通知銀行時,請說明三件事:哪幾筆交易不是你做的、你何時發現、你是否仍持有實體卡。請記下通話時間及職員編號,這些資料日後可作證明。
《銀行營運守則》要求持卡人在可能情況下盡快通知銀行。5通知得越早,越容易證明你已盡責。
第二步:向警方報案並保留報案紀錄
報案時,請攜帶身份證明文件、信用卡月結單或交易通知截圖。警方會為個案建立紀錄,這份紀錄也可以交給銀行作為補充資料。
報案不代表銀行會自動免除你的責任,但它是爭議程序中常見的支持文件。如果你收到可疑電話或訊息,可先使用反詐騙協調中心的「防騙易」熱線 18222,或「防騙視伏器」核對。6
第三步:整理證據:月結單、短訊通知與交易截圖
請在記憶仍然清晰時,把證據集中存放在同一個資料夾。
- 交易紀錄:包括月結單、應用程式內的交易明細及銀行短訊通知。每筆可疑交易的日期、金額和商戶名稱都要保留,因為銀行會逐筆核對。
- 通訊紀錄:包括可疑短訊、電郵或網站截圖。如果你曾點擊連結,也請記下大約時間,這有助分析資料外洩途徑。
- 你的行蹤及卡片狀況:交易發生時你人在香港,而交易地點在海外,或實體卡一直在你身上。這是證明交易非你本人所為的有力資料。
第四步:聯絡商戶取消訂單,並更改密碼及刪除儲存的卡資料
被盜用的交易如果涉及網購,請同時聯絡商戶取消訂單。據星島日報報道,不少受害人正是這樣做,並在報案後聯絡銀行取消卡片,故多數沒有直接損失。2
接着請更改以下項目的密碼:
- 電郵及網購賬戶:騙徒可能由這裏取得更多資料。
- 網上銀行及電子錢包:如果你曾在同一個密碼下登入多個平台,請全部更換。
- 瀏覽器及應用程式內儲存的卡資料:一併刪除,以免資訊竊取軟件再次取得。
第五步:追蹤銀行調查,持續核對月結單,必要時升級投訴
最後一步由三個動作組成,都屬於「跟進」。
- 索取書面確認:請銀行確認收到你的報告,並告知預計調查期限。有了書面紀錄,你日後追問進度時就有憑據。
- 繼續核對之後的月結單:盜用者可能分多次、多筆交易使用你的卡資料。所以通知銀行之後,仍要連續數個月留意賬單。
- 必要時升級投訴:如果銀行拒絕免除責任,可以先提交書面投訴,再考慮向金融糾紛調解中心申請調解。具體安排見下一節。
信用卡盜用由誰負責?持卡人責任與法定時限
如果你沒有欺詐或嚴重疏忽,並已在可能情況下盡快通知銀行,你就未經授權交易承擔的最高責任為 HK$500。這項限額不適用於現金透支。35
香港金融管理局早在 2001 年 1 月公布的建議做法中,已提出同一個 HK$500 的上限。7現行《銀行營運守則》為 2023 年 12 月版本,目前仍然生效。5
| 情境 | 持卡人責任 | 條文 |
|---|---|---|
| 無欺詐或嚴重疏忽,並已盡快通知銀行 | 最高 HK$500,現金透支除外 | 第 39.3 條 |
| 通知銀行之後才出現的未經授權交易 | 由銀行承擔損失 | 第 39.1 條 |
| 持卡人有欺詐或嚴重疏忽,或未盡快通知 | HK$500 上限的條件未達成,須按個案及卡片協議判斷 | 第 39.3 條 |
這份表格只是概括。實際結果仍取決於個案事實及你的卡片協議,如有疑問,請以銀行協議及守則原文為準。
責任上限:HK$500 的適用條件與例外
HK$500 並非自動適用,而是設有兩個前提。
- 沒有欺詐或嚴重疏忽:這是第一個前提。「嚴重疏忽」是否成立,往往是爭議的焦點。你的做法越有紀錄可查,例如沒有向他人透露一次性密碼,立場越穩固。
- 盡快通知銀行:這是第二個前提。守則的用語是「在可能情況下盡快」,代表你一旦發現,就應立即行動。拖延數日才通知,可能令銀行質疑你是否已盡快行動。
- 現金透支不適用:透過信用卡提取現金的交易,不受 HK$500 上限保障。所以保管好提款密碼,比保管簽賬密碼更重要。
時限:60 日核對月結單與 90 日調查期
守則訂有三個與時間有關的安排。3
- 60 日報告期:持卡人應仔細查閱每份月結單,並在月結單日期起計 60 天內,向銀行報告任何未經授權的交易。逾期未報,會令你的立場變弱。
- 90 日調查期:銀行應在收到通知起計 90 日內完成調查,除非屬銀行控制範圍以外的情況。你可據此追問進度。
- 到期付款日前報告的保障:如果你在到期付款日前報告,可在調查期間拒絕支付爭議款額。銀行在此期間,不應對爭議款額徵收利息或財務費用,也不應作出不利的信貸報告。
需要留意的是,如果調查最後認定你的報告毫無根據,銀行可以就整段期間,對爭議款額重新徵收利息或財務費用。3所以報告時請如實陳述。
銀行指你「未妥善保管」時:向金融糾紛調解中心申訴的途徑
爭議最常見的出發點,是銀行認為持卡人沒有妥善保管卡片或保安資料。
2023 年 4 月,有議員公開協助數名持卡人,其中一宗個案涉及持卡人在海外遺失多張卡片後被盜簽,銀行以「未有妥善保管」為由要求還款,持卡人不同意,雙方對責任界線有分歧。8個案說明,責任歸屬並非每次都一目了然。
如果你遇到類似情況,可以按以下途徑處理:
- 先向銀行提交書面投訴:金融糾紛調解中心要求合資格申索人,須先就爭議向有關金融機構提交書面投訴。9請保留投訴副本及銀行回覆。
- 再考慮向調解中心申請調解:該中心服務個人、獨資經營者及小型企業,標準申索金額最高為 HK$1,000,000,並須在知悉損失起計 24 個月內提出。9程序為先調解,後仲裁,仲裁裁決具有約束力。
- 查詢熱線:金融糾紛調解中心的熱線為 (852) 3199 5199。申請資格及收費,以該中心最新公布為準。9
如何預防信用卡盜用?建立 5 道自保防線
預防信用卡盜用,重點在「早發現」和「少暴露」。以下五道防線,每一道都可以在手機內數分鐘設定。功能名稱及設定方式因銀行而異,請以發卡銀行的說明為準。
第一道:啟用即時交易通知,每月核對月結單
即時通知是最快的警報。每次刷卡後數秒內收到短訊或應用程式通知,你就能在盜用者重複下單之前攔截。
建議同時建立月度核對習慣:
- 逐筆核對:留意金額異常細小的交易,也留意你不認得的商戶名稱。細小交易也可能屬未經授權交易,所以不要只看大額項目。
- 與通知比對:把月結單與你收過的通知對照,沒有通知的交易要特別留意。這個比對只需數分鐘,並有助你在 60 日報告期內發現問題。
第二道:沒有網購需要時,關閉網上交易功能
有持卡人在網上分享一個做法:沒有網購需要時,先在銀行應用程式內關閉信用卡的網上交易功能。有報道指,停用網上交易不影響在實體店付款。10
這個做法的邏輯很簡單:盜用者即使取得卡號,也難以在被限制的卡上完成網上付款。需要網購時,再暫時開啟即可。
另外,有銀行提供暫時鎖卡功能,找到卡片後可以解鎖。10如果你經常出差或旅行,這個功能特別實用。
第三道:設定網上交易限額,並集中用一張卡網購
如果銀行應用程式容許設定網上交易限額,請把限額調低至你日常網購的合理金額。限額越低,單次盜用造成的潛在損失越小。
同時建議把網購集中在一張專用卡上。這張卡只保留少量額度,其餘主力卡則留作實體店及固定扣賬之用。
如果你使用電子錢包付款,可以減少在陌生網站輸入完整卡號的次數。這在購買不熟悉商戶的商品時,尤其有用。
第四道:只在可信商戶付款,留意一次性密碼與 3DS 提示
HKCERT 建議只在可信網站付款,並避免在公共 Wi-Fi 環境下網上付款。4網購時,亦應避免在可信度不足的平台儲存卡資料。4
3DS(3-D Secure)是一種付款驗證方式,付款時你的手機會收到短訊或應用程式通知,要求確認交易。
收到你沒有操作過的一次性密碼或 3DS 確認提示,很可能代表有人正用你的卡資料嘗試付款。這時請立即拒絕交易,並聯絡銀行。不要把密碼交給任何自稱客服的人。
第五道:識別釣魚訊息,並善用反詐騙工具
釣魚訊息是卡資料外洩的主要途徑之一。4以下原則可以快速篩走大部分可疑訊息:
- 不點擊訊息內的連結:金融管理局提醒,切勿點擊據稱由銀行或儲值支付工具持牌人發送、要求提供敏感個人資料的超連結。6需要處理賬戶事宜時,請自行打開官方應用程式或輸入官方網址。
- 不透過短訊或電郵提交支付資料:HKCERT 建議不要經短訊、電郵或社交平台提交支付資料。4
- 付款前先核對:金融管理局建議市民盡可能利用反詐騙協調中心的「防騙易」熱線 18222,或「防騙視伏器」,在交款或提供個人資料前先行查詢。6
公司卡及員工卡被盜用:老闆必須具備的內部控制
個人卡被盜用,涉及的只是你自己的卡片。公司卡牽涉的人與付款場景更多:員工卡、虛擬卡、訂閱服務、供應商付款,每一個環節都可能出現漏洞。
這一節針對老闆、財務主管和行政人員,整理一套可以直接套用的內部控制做法。
企業卡被盜用的責任歸屬:先查清合約條款
公司卡的責任安排,須視發卡機構及卡種而定。本文提到的 HK$500 上限,屬於《銀行營運守則》就個人持卡人所述的條文。5該守則是否同樣涵蓋你公司的卡,須以發卡機構的協議為準,本文不作斷言。
建議你在簽約前問清楚以下三點:
- 責任上限:公司卡被盜用時,公司最多承擔多少?是否設有類似的限額?
- 報告時限:發卡機構要求多少日內通報,以及以什麼途徑通報?
- 爭議渠道:被拒絕免責後,可否向金融糾紛調解中心提出申請?該中心服務個人、獨資經營者及小型企業,具體資格以該中心公布為準。9
內控清單:限額、即時通知、虛擬卡與雙重審批
下表列出五項常見風險,並對應可行的控制做法。
| 風險 | 控制做法 | 預期效果 |
|---|---|---|
| 單張卡被盜用金額過大 | 按員工或項目設定消費上限 | 限制單次損失 |
| 訂閱或供應商卡號外洩 | 為每個供應商使用獨立卡號或單次卡 | 外洩影響局限於單一商戶 |
| 盜用數日後才發現 | 啟用即時消費通知,並指定專人跟進 | 縮短發現時間 |
| 員工誤用或濫用 | 設定審批流程,大額付款須雙重審批 | 增加制衡 |
| 月底才對賬 | 每週抽查交易,並每月全面對賬 | 及早發現異常 |
以 Aspire 公司企業卡為例,其官方文章介紹的虛擬卡安全功能包括:11
- App 內即時鎖卡:發現風險時,可在應用程式內鎖定卡片,毋須等待人手處理
- 按專案或員工設定消費上限:上限可隨時在應用程式內調整
- 單次卡及指定商戶卡:單次卡在支付後自動銷毀,指定商戶卡則只可用於特定商戶
- 即時消費通知:交易發生時即時收到提示,有助縮短發現時間
若要把這些控制落實為日常流程,可參考開支管理的整體框架。若你希望減少人手對賬,AI 開支管理可以協助自動分類開支,減少人手對賬的工作。
選卡時,除了回贈,也應一併比較保安功能。你可先參考商業卡回贈比較,再逐項檢視限額、通知及鎖卡功能。
Aspire 超越傳統戶口:一站式整合國際匯款、公司 Visa 卡與財務管理方案
整合 Xero 只解決了會計自動化的一部分,資金收付與支出管理同樣需要一套合適的平台配合,Aspire 正是為這個場景而設計。
🌍 一站式環球收付:全數碼開戶最快即日獲批,多幣種商業戶口支援 130+ 國家及 30+ 種貨幣,換匯點差低至 0.18%(比銀行低最多 3 倍)。內建 CHATS 及免費 FPS 確保本地收付準時到賬。憑強大的本地轉賬網絡,你可像本地人一樣透過專屬本地銀行帳號海外收付款,免受中間行層層收費;選用 SWIFT 電匯則享固定低手續費,SWIFT 電匯入賬手續費只需 USD 8。
💳 智能公司 Visa 卡與彈性信貸:即時批出可調控的 Visa 公司卡,無限量發行,並可根據不同部門或項目需求靈活調整上限,自動分類開支。多幣種卡(Multi-Currency Card)可直接以 13 種當地貨幣消費,無需每次兌換;合資格企業更可申請 Advanced Card 信貸額度,靈活調配現金流。交易數據無縫對接 Xero、QuickBooks 及 NetSuite。
🎁 營運回贈:憑卡消費享 1.2% 無上限現金回贈,另附送總值逾 50 萬美元的商務獎賞,涵蓋 Google Workspace、Slack 等工具。
📈 資金增值 Yield:閒置資金亦可持續生息,透過 Yield 收益帳戶,美元最高 3.64%、港元最高 2.34% 年利率*(Premium 用戶服務費更低),不設最低門檻,下一個工作日即可提取。
📊 開支管控:Aspire 開支管理可按客戶、項目或部門設定預算,並將日常管理權下放給各主管。員工報銷同樣在一個儀表板完成提交與審批流程,連接 Xero 後交易與單據自動同步,結賬速度提升 2 倍。
💰 智能出糧:本地薪酬經 Aspire 出糧系統 FPS 發放零手續費,海外出糧享 30+ 種貨幣優選匯率。
🤖 AI 財務操作:開放 API 支援客製化整合;Aspire MCP 更可讓你於 DeepSeek、Cursor 或 Copilot 內直接查詢現金、批核賬單、調整卡片額度。
⭐ Premium 方案:月費港幣 399 元,享 10 位免費開支用戶、每月 5 次免費國際匯款、首港幣 80,000 元換匯免手續費,以及最多 300 張免費虛擬卡,適合交易頻繁的企業。
想比較其他平台,可參考 Aspire vs Wise 或 Airwallex 分析;業務涉及大額交易或有疑問,歡迎聯絡銷售團隊為你度身訂造方案。
立即免費開立賬戶,體驗比傳統銀行更靈活、更智能的企業理財方案!
*收益率基於截至 2026 年 7 月 31 日的 7 天表現計算,並未扣除 Aspire 服務費。收益率並非對未來表現的保證。正收益率並不保證正回報。投資涉及風險。回報並非保證,為按年度潛在增長所作之預測。您的資金可能面臨風險。過往表現並不代表未來表現。美元及港元基金的 1 年歷史表現請分別參閱相關連結
常見問題
如果你沒有欺詐或嚴重疏忽,並已在可能情況下盡快通知銀行,你的最高責任為 HK$500,現金透支除外。35如果上述條件未達成,責任須按個案及卡片協議判斷。所以發現可疑交易後,應立即鎖卡及通知銀行。
守則要求持卡人在月結單日期起計 60 天內,報告任何未經授權的交易。3不過,你應該在發現後立即通知銀行,而不是等到最後期限。越早報告,越容易證明你已盡責。
先通知銀行,並在同一天內報警。鎖卡可以立即阻止更多交易,所以排在第一位。HKCERT 的建議次序也是先凍結或暫停信用卡並聯絡銀行,然後保留紀錄並報警。4
你可以先向銀行提交書面投訴,並保留所有通訊紀錄。如果仍未解決,可考慮向金融糾紛調解中心申請調解,該中心服務個人、獨資經營者及小型企業。9調解中心要求申請人先就爭議向金融機構提交書面投訴。
責任歸屬須按發卡機構與公司之間的協議判斷,不能直接套用個人卡的 HK$500 上限。建議在簽約前問清楚責任上限、報告時限及爭議渠道。同時,按員工或項目設定消費上限、使用單次卡及啟用即時通知,可以降低潛在損失。11
Sources
- South China Morning Post:Hong Kong police record 1,503 suspicious iPhone charges so far worth HK$30m
- 星島日報:〈iPhone Duo 預購再現盜刷信用卡潮〉(2026 年 10 月 20 日)
- 消費者委員會 CLIC:未經授權的交易
- 香港電腦保安事故協調中心 HKCERT:釣魚警報:慎防釣魚活動導致未經授權信用卡交易(2026 年 9 月 14 日)
- 香港金融管理局:《銀行營運守則》(2023 年 12 月版)
- 香港金融管理局:《匯思》文章(2022 年 10 月 6 日)
- 香港金融管理局:新聞稿(2001 年 1 月 15 日)
- HK01:〈信用卡被偷走後遭盜簽 34 萬元 銀行以「未有妥善保管」要卡主賠償〉(2023 年 4 月)
- 金融糾紛調解中心 FDRC服務簡介單張 2026
- unwire.hk:iPhone Duo 預購與信用卡鎖定討論(2026 年 10 月 16 日)
- Aspire:虛擬卡 vs 實體卡全攻略
免責聲明:本部落格僅供一般參考,不構成財務、法律、稅務或專業建議。Aspire 的服務受我們「條款與條件」和「價格」頁面中規定的條款約束。我們不保證內容的準確性、完整性或及時性,並且過往結果不代表未來表現。在根據所提供資訊採取行動之前,請務必諮詢合資格的專業人士。
Galih Gumelar
撰稿人
Galih 是一位資深作家,專注於宏觀經濟、商業、金融及政治領域。他曾為 CNN Indonesia、《雅加達郵報》以及其他多家知名媒體撰稿,擁有豐富的寫作經驗。憑藉廣泛的背景與視野,Galih 致力為有志創業者提供深入、有價值的資源。
Aspire Launchpad
使用 Aspire Launchpad 輕鬆助你香港創業

最新文章
Expense Management •
QuickBooks 整合教學:5 大應用場景、設定步驟與風險防範
想告別手動輸入與對帳慢半拍的會計痛點?本文介紹 QuickBooks 整合原理與 3 步設定教學,提醒香港企業注意隱藏成本及授權限制,更示範 Aspire 商業戶口自動化同步交易流程。
Expense Management •
Xero 整合教學:銀行 API、開支同步與 Aspire 設定
想實現 Xero 雲端會計自動化?本文拆解 Xero 系統整合 4 層架構、香港銀行 API 連結分別(滙豐/轉數快)、會計科目對應技巧,以及 Aspire 公司卡開支與單據無縫同步教學,免去人手輸入!
Guides •
ZA Bank 轉賬:轉賬方法、上限與手續費拆解
深入拆解 ZA Bank 轉賬方式!一文睇清 FPS 登記流程、eDDA 入錢易設定、同名與非同名轉賬上限調整、ZA Remit 16 種外幣海外匯款手續費及電匯分別,助你精明選擇理財方案
讓 Aspire 助您簡化全球商業匯款
免費開設帳戶