為什麼內地居民/公司需要一個香港銀行戶口?
開設香港銀行戶口的好處遠不止是擁有一張境外銀行卡,它所帶來的全球資產配置、資金自由流通和海外消費便利性,使其成為高淨值人士及有國際視野人士的標準配備1,2。
1. 全球資產配置 + 財富增值
香港作為世界級的金融中心,提供了內地市場無法比擬的多元化投資渠道和產品。
- 投資港股、美股,捕捉國際市場機遇:通過香港戶口,您可以直接投資港股市場的騰訊、阿里巴巴等龍頭企業,更可以便捷地開通美股賬戶,投資蘋果、Tesla、NVIDIA等全球頂尖科技公司,真正實現投資全球化19,20。
- 購買香港保險及多元化理財產品:香港的保險產品以其保障範圍廣、回報率高、免責條款少而備受青睞。此外,您還可以購買由國際頂尖基金公司發行的基金、高評級的環球債券等,產品選擇極為豐富21,22。
- 資產保值,對沖人民幣匯率波動風險:將部分資產以港元、美元等外幣形式持有,可以有效對沖單一貨幣的匯率風險,在全球經濟充滿不確定性的當下,為您的財富提供一個穩健的「避風港」21,22。
2. 資金自由流通,無外匯管制
香港實行資金自由港政策,無任何外匯管制,這是其相較於內地戶口最核心的優勢之一1,2。
- 支持多種外幣自由存取,匯率更優:香港銀行戶口通常是多幣種綜合戶口,可同時持有港元、美元、歐元、英鎊、日圓等主流貨幣,兌換自由,且匯率通常優於內地銀行。
- 無個人每年5萬美元的換匯額度限制:內地居民每年有等值5萬美元的購匯額度限制,而香港戶口的資金進出及兌換則完全沒有此限制,非常適合有大額資金往來需求的個人3,4。
- 方便收取海外款項、版稅、酬勞等:對於從事跨國貿易、自由職業或擁有海外資產的人士,香港戶口可以暢通無阻地接收來自全球的款項,資金到賬速度快,手續簡便。
3. 方便海外消費
- 申請香港銀行發行的信用卡或扣賬卡,方便全球消費:擁有一張香港銀行發行的Visa或Mastercard,無論是在海外網站購物,還是在全球各地旅遊消費,都暢通無阻,匯率結算更具優勢,且避免了在內地辦理外幣信用卡的複雜手續23。
- 應對出國旅遊、留學等資金需求:對於計劃出國留學或頻繁出境旅遊的人士,可以提前將資金存入香港戶口,方便在海外直接提款或消費,省去攜帶大量現金的煩惱。
內地人香港個人開戶:需要滿足哪些基本條件?
雖然香港歡迎全球客戶,但出於反洗錢(AML)和了解你的客戶(KYC)的合規要求,銀行對開戶申請人的身份和資金來源審核非常嚴格。準備齊全的文件是成功開戶的第一步6,23。
1. 核心身份證明文件
這是開戶必須提交的基礎文件,缺一不可5,7,8。
- 身份證:有效期內的中華人民共和國居民身份證。
- 港澳通行證:有效的往來港澳通行證,建議剩餘有效期在6個月以上,確保持證件在開戶審核期間持續有效。
- 入境標籤:若選擇親身來港開戶,入境香港時,海關人員發給您的那張小白條(Visitor Landing Slip),請務必妥善保管。
2. 額外可能需要的輔助文件
銀行可能會根據您的個人情況,要求提供以下一項或多項輔助文件,以作交叉驗證6,7。
- 住址證明:這是證明您常住地址的重要文件。通常要求是近三個月內發出的,且需清楚顯示您的姓名和完整的住址信息。有效的文件包括:
- 水電煤費帳單
- 電信服務月結單
- 信用卡月結單
- 內地銀行發出的結單
- 資產證明:為了證明您的資金來源合法性及財力狀況,銀行可能要求您提供:
- 內地銀行流水:最近3-6個月的銀行月結單,顯示穩定的收入或充足的存款餘額。
- 投資證明:股票、基金持倉證明等。
- 資單或在職證明。
各銀行資產門檻差異
不同銀行及不同戶口類型的資產要求差異巨大。
- 零門檻:部分虛擬銀行或傳統銀行的最基礎儲蓄戶口,可能沒有最低存款要求。
- 中產級理財戶口:如匯豐的「卓越理財」、渣打的「優先理財」,通常要求申請人存入或後續維持等值HKD 100萬或以上的資產。
- 高端私人銀行戶口:門檻更高,通常要求數百萬甚至上千萬港元的資產。
香港開戶流程詳解:三大主流開戶方式
目前,內地居民開立香港戶口主要有以下三種途徑,您可以根據自身情況選擇最合適的方式5,6,9。
方式一:親身赴港開戶(最傳統、成功率最高)
這是最主流的方式,直接與銀行經理面對面溝通,文件審核直觀,成功率也最高。
第一步:網上預約分行及時間:強烈建議!幾乎所有主流銀行都提供網上預約服務。提前預約可以確保您在指定時間有專人服務,避免長時間排隊甚至白跑一趟。
第二步:按預約時間帶齊文件到分行辦理:根據預約的時間和地點,攜帶上文提到的所有文件原件前往辦理。
第三步:與銀行經理面談(KYC):這是開戶的核心環節。經理會詢問您的職業、收入來源、開戶的主要用途(如投資港股、儲蓄、繳納保費等)、預計每月的資金往來情況等。請務必清晰、誠實地回答,讓銀行充分了解您的背景和需求。
第四步:等待銀行審核:提交所有資料後,銀行後台部門會進行審核,這個過程通常需要1至4週。
第五步:收到銀行卡及密碼函,啟用戶口:審核通過後,銀行會將銀行卡和初始密碼函分別郵寄到您提供的通訊地址。收到後按指引即可啟用戶口。
方式二:內地分行見證開戶(無需赴港)
對於不想親自赴港的客戶,部分銀行提供了便捷的內地分行見證開戶服務27,28。
適用銀行:主要是大型的跨國或中資銀行,如**匯豐銀行、恒生銀行、中國銀行(香港等。
資產要求:此方式通常對申請人的資產要求較高。例如,匯豐銀行通常要求申請人達到其「卓越理財」客戶的標準(即至少100萬港元等值的資產)。
流程:您需要先向銀行的內地分行查詢並預約,然後攜帶所需文件到指定分行,由內地分行的職員核實您的身份和文件,並將申請資料轉交至香港分行進行審批。整個流程所需時間可能比親身赴港更長。
方式三:線上/遙距開戶(主要適用於虛擬銀行)
隨著金融科技的發展,新興的虛擬銀行提供了極為便捷的線上開戶體驗16,17,18。
- 適用對象:主要適用於開立虛擬銀行戶口。
- 核心要求:申請人通常需要身處香港境內,並在手機App上開啟GPS定位以驗證位置。部分銀行可能還需要香港本地手機號碼接收驗證碼。
- 流程:下載銀行的手機App,按照App內的指引上傳身份證、港澳通行證照片,並進行人臉識別。整個過程最快可以在當天完成審批和開戶。
香港主流銀行戶口比較:傳統銀行 vs. 虛擬銀行
傳統實體銀行:服務全面,分行網絡廣
傳統銀行勝在品牌信譽、服務全面,並提供實體分行網絡,方便辦理複雜業務10,11,12,13,14,15。
[Table:1]
虛擬銀行 (Virtual Banks):開戶便捷,零門檻
虛擬銀行沒有實體分行,所有服務通過手機App完成,主打零門檻、零管理費和創新的金融產品16。
共同特點:
- 開戶快:身在香港,最快幾分鐘到一天內即可完成。
- 零費用:普遍沒有最低存款要求,也無賬戶管理費。
- 高利率:活期或定期存款利率通常高於傳統銀行。
主流虛擬銀行:
- 眾安銀行 (ZA Bank):香港第一家正式開業的虛擬銀行,產品和服務迭代迅速。
- 天星銀行 (Airstar Bank):由小米集團和尚乘集團聯合創立。
- Mox Bank:由渣打銀行支持,主打智能消費和理財。
- Livi Bank:由中銀香港、京東科技等支持。
開戶方式:均為下載其手機App,在香港境內線上完成申請。
所需文件:通常僅需內地身份證和港澳通行證。
提高香港開戶成功率的實用貼士
- 提前預約:這是節省時間和精力的關鍵。務必通過銀行官網或App提前鎖定辦理時間。
- 文件齊全:出發前再三核對銀行的文件清單,確保所有文件原件都已帶齊。建議將所有文件掃描或拍照,存一份電子檔在手機或雲端備用。
- 明確開戶目的:當銀行經理詢問時,誠實、清晰地說明您的開戶用途,例如「為了購買港股和基金」、「計劃購買香港保險,需要繳納保費」、「工作需要,接收海外薪酬」等。具體、合理的用途更容易獲得銀行的信任。
- 穿著得體:專業、整潔的著裝能給銀行經理留下良好的第一印象。
- 預留初始存款:雖然很多戶口沒有最低存款要求,但準備少量港元現金(如1萬港元),在開戶成功後立即存入,能向銀行展示您的誠意和賬戶的活躍潛力。
內地企業如何在香港開立商業戶口?
對於希望拓展海外業務的內地企業而言,開設香港商業戶口是連接全球資金流的必要步驟。其流程比個人開戶更為嚴謹。
1. 公司註冊類型
通常,在香港註冊成立的有限公司(Limited Company)是開設商業戶口的先決條件24。
2. 具體申請文件及資料
銀行需要對公司的背景、業務性質和資金往來進行詳盡的盡職審查。所需文件通常包括23,24,25,26:
- 公司註冊文件:公司註冊證書 (CI)、商業登記證 (BR)、公司章程 (M&A)、法團成立表格 (NNC1) 等。
- 董事及股東資料:所有董事、持股10%以上的股東及授權簽字人的身份證明(護照、身份證)、個人住址證明。
- 業務證明:證明公司真實運營的文件,如商業計劃書、已簽署的銷售/採購合同、發票、提貨單、與潛在客戶/供應商的溝通郵件記錄等。
- 關聯公司資料:如在內地有關聯公司,需提供其營業執照等證明文件。
- 資金來源證明:證明公司啟動資金來源的文件。
3. 內地公司開戶流程
- 準備資料:按銀行要求備齊上述所有文件。
- 提交預審:將資料提交給銀行進行初步審核。
- 預約面談:預審通過後,銀行會安排時間與公司所有董事進行面談(部分銀行要求所有董事親臨香港)。
- 盡職調查:銀行會進行詳細的背景和業務調查。
- 審批開戶:整個流程通常需要1至3個月,甚至更長24,26。
4. 內地公司開戶銀行比較
- 匯豐、中銀香港、恒生:傳統三大行,網絡廣,但對中小企業開戶審核極為嚴格,流程較慢25,26。
- 星展銀行 (DBS)、華僑永亨銀行 (OCBC Wing Hang):對中小企業和初創企業相對友好,審批流程可能更快。
Aspire 超越傳統戶口:一站式整合國際匯款、公司 Visa 卡與財務管理方案
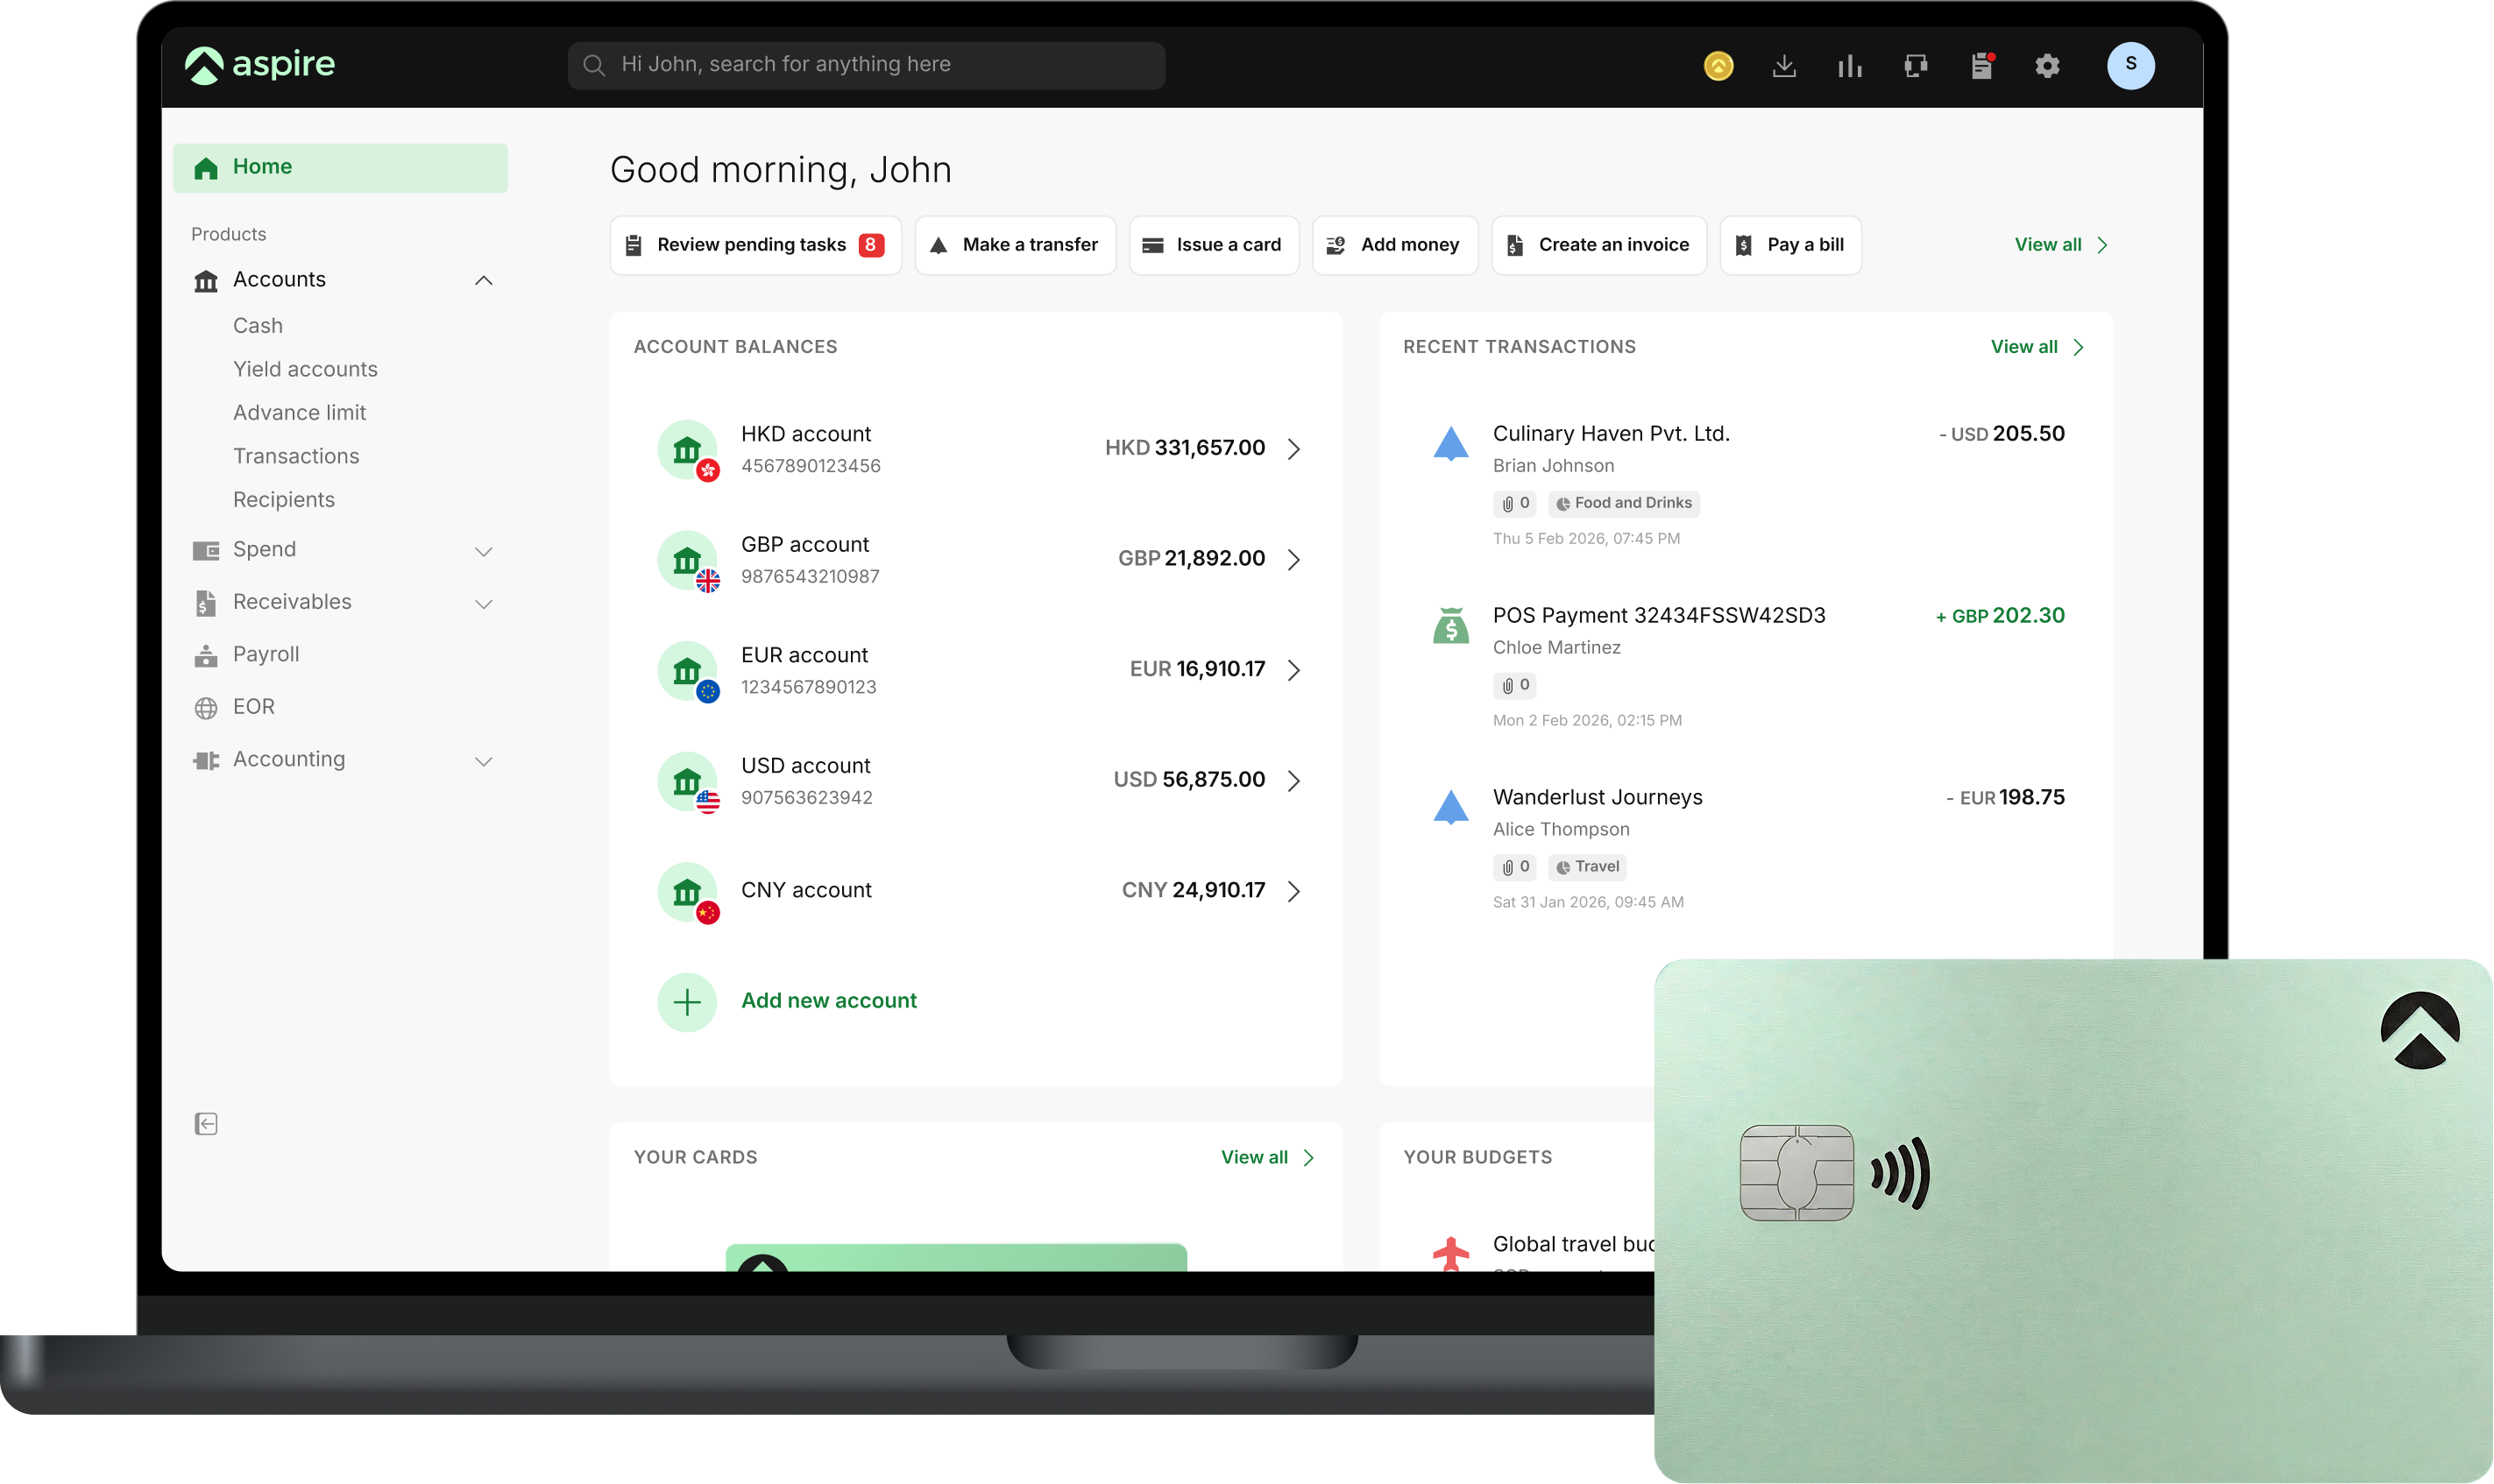
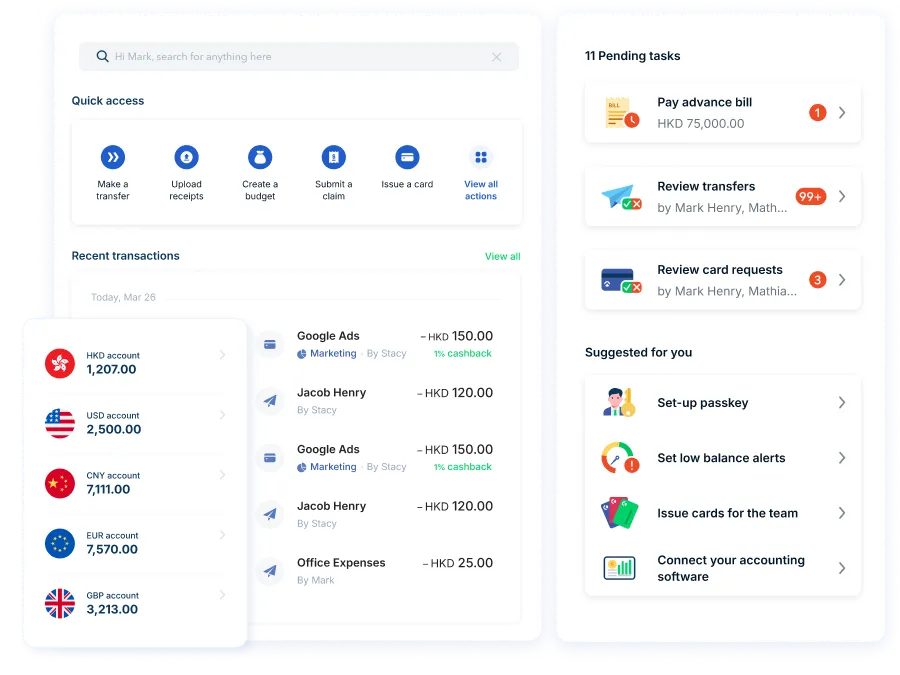
Aspire 提供真正「免費」多幣種商業戶口(即無開戶費、無月費、無最低結餘要求),最快即日開通。不論有限公司或無限公司均可申請,特別適合初創企業與中小企。同時將環球匯款、出糧系統與資金增值方案整合於 Aspire 平台,較各大傳統及虛擬銀行開公司戶口方案更具彈性:
- 🌍 一站式環球收付:全數碼開戶最快即日獲批,多幣種商業戶口支援 130+ 國家及 30+ 種貨幣,換匯點差低至 0.18%(比銀行低最多 3 倍)。內建 CHATS 及免費 FPS 確保本地收付準時到賬。憑強大的本地轉賬網絡,你可像本地人一樣透過專屬本地銀行帳號海外收付款,免受中間行層層收費;選用 SWIFT 電匯則享固定低手續費,SWIFT 電匯入賬手續費只需 USD 8。
- 💳 智能公司 Visa 卡與彈性信貸:即時批出可調控的 Visa 公司卡,無限量發行,並可根據不同部門或項目需求靈活調整上限,自動分類開支。多幣種卡(Multi-Currency Card)可直接以 13 種當地貨幣消費,無需每次兌換;合資格企業更可申請 Advanced Card 信貸額度,靈活調配現金流。交易數據無縫對接 Xero、QuickBooks 及 NetSuite。
- 🎁 營運回贈:憑卡消費享 1.2% 無上限現金回贈,另附送總值逾 50 萬美元的商務獎賞,涵蓋 Google Workspace、Slack 等工具。
- 📈 資金增值 Yield:閒置資金亦可持續生息,透過 Yield 收益帳戶,美元最高 3.64%、港元最高 2.34% 年利率(Premium 用戶服務費更低),不設最低門檻,下一個工作日即可提取。
- 📊 開支管控:Aspire 開支管理可按客戶、項目或部門設定預算,並將日常管理權下放給各主管。員工報銷同樣在一個儀表板完成提交與審批流程,連接 Xero 後交易與單據自動同步,結賬速度提升 2 倍。
- 💰 智能出糧:本地薪酬經 Aspire 出糧系統 FPS 發放零手續費,海外出糧享 30+ 種貨幣優選匯率。
- 🤖 AI 財務操作:開放 API 支援客製化整合;Aspire MCP 更可讓你於 DeepSeek、Cursor 或 Copilot 內直接查詢現金、批核賬單、調整卡片額度。
- ⭐ Premium 方案:月費港幣 399 元,享 10 位免費開支用戶、每月 5 次免費國際匯款、首港幣 80,000 元換匯免手續費,以及最多 300 張免費虛擬卡,適合交易頻繁的企業。
想比較其他平台,可參考 Aspire vs Wise 或 Airwallex 分析;業務涉及大額交易或有疑問,歡迎聯絡銷售團隊為你度身訂造方案。
立即免費開立賬戶,體驗比傳統銀行更靈活、更智能的企業理財方案!
*收益率基於截至 2026 年 7 月 31 日的 7 天表現計算,並未扣除 Aspire 服務費。收益率並非對未來表現的保證。正收益率並不保證正回報。投資涉及風險。回報並非保證,為按年度潛在增長所作之預測。您的資金可能面臨風險。過往表現並不代表未來表現。美元及港元基金的 1 年歷史表現請分別參閱相關連結。