
Card BIN 是什麼?結構解析、防詐騙與 8 碼 BIN 升級
Galih Gumelar

Summary
BIN 是卡號最前面的 6 至 8 位數字,屬於公開的路由資訊,用來識別發卡銀行、卡組織及卡片類型,並不會洩露持卡人身份
完整卡號由 3 部分組成:BIN(發卡機構)、賬戶號碼(持卡人專屬編號)、檢查碼(以 Luhn 演算法驗證卡號真偽)
由 2022 年 4 月起,Visa 與 Mastercard 已將 BIN 由 6 碼擴展至 8 碼,自行處理卡別判斷邏輯的商戶須確認系統已升級,否則有機會誤判卡種
商戶可用 BIN 進行基本風險篩選:核對賬單地址與 BIN 地區是否一致、標記高風險 BIN 段、配合 3D Secure 驗證,減少盜刷及拒付(Chargeback)
選擇企業卡或收款方案時,BIN 所屬地區同樣影響跨境交易的接受度,值得業務有海外簽賬需求的公司提前了解
Card BIN 是信用卡卡號的「身份識別碼」,位於卡號最前面,用來識別發卡銀行、卡組織及卡別。 無論你只是想了解自己那張卡的來源,還是正在經營網店、需要核實客戶付款,理解 BIN 都是重要的第一步。
Card BIN 是什麼?
Card BIN 全寫為 Bank Identification Number(銀行識別碼),有時亦稱為 IIN(Issuer Identification Number,發卡機構識別碼),是指信用卡、扣賬卡或預付卡卡號最前面的 6 至 8 位數字。 這組數字由國際卡組織與發卡機構共同管理及分配,並非隨意排列的號碼。
這組數字的編碼規則,載於國際標準 ISO/IEC 7812-1。
商戶或收款系統只要讀取 BIN,即可即時得知這張卡由哪間銀行發行、屬於哪個卡組織(Visa、Mastercard、American Express 等),以及卡片類型是信用卡還是扣賬卡。
這個機制廣泛應用於跨境電商、實體商戶的 POS 結賬流程,甚至日常的網上訂閱服務驗證。
BIN 本質上屬於公開的路由資訊,並不屬於敏感的個人資料。 查詢 BIN 只會返回機構層面的 metadata,例如發卡銀行名稱及卡片產品類型,並不會揭露持卡人姓名、住址或完整賬戶記錄。
這一點對商戶處理支付安全而言尤其重要。BIN 查核本身並不涉及個人私隱風險,可以放心納入日常收款流程。
信用卡卡號結構拆解
一組 15 至 19 位數字的信用卡卡號,並不是隨意排列的組合,而是由 3 個部分組成,每部分各司其職。了解這個結構,有助你判斷卡片真偽及來源,特別是經營網店、需要人手核對訂單的老闆。
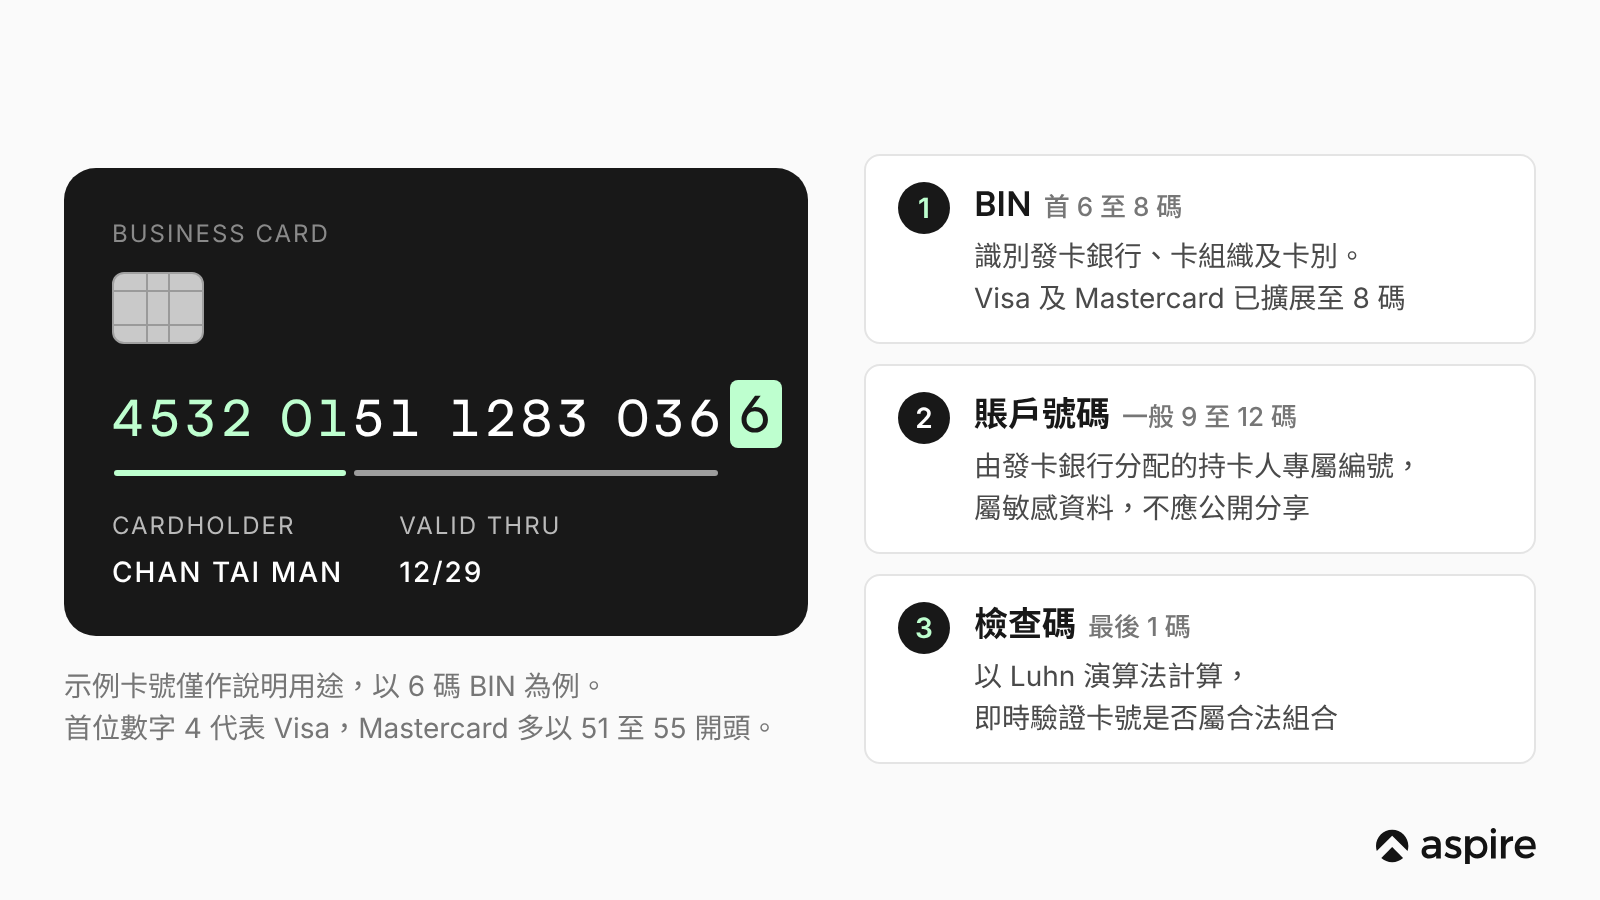
BIN(首 6 至 8 碼):識別發卡機構及卡別
卡號最前面的 6 至 8 個數字就是 BIN,第一位數字稱為主要行業識別碼(MII),用來劃分發卡機構所屬的行業類別。Visa 卡固定以 4 開頭,Mastercard 則多數以 51 至 55 開頭。
餘下的數字由卡公司分配給不同的發卡銀行,令每個 BIN 段都對應一間特定機構。商戶因此可以透過這組數字快速辨識卡別。
賬戶號碼:屬於持卡人的專屬編號
BIN 之後、檢查碼之前的一段數字,就是持卡人的專屬賬戶號碼,一般為 9 至 12 位。這部分完全由發卡銀行內部分配,用來識別個別持卡人的賬戶。
賬戶號碼屬於較敏感的資料,不應該在任何公開場合輸入或分享,以免增加資料外洩的風險。
檢查碼:以 Luhn 演算法驗證卡號真偽
卡號最後一位數字是檢查碼,透過 Luhn 演算法計算前面所有數字得出。主要用途是即時驗證輸入的卡號是否屬於合法組合,而非單純的人手打錯數字。
收款系統在客戶提交訂單的一刻,會先進行這一重驗證。確認格式正確後,才會進入下一步的授權流程,藉此減少無效交易佔用系統資源。
Luhn 演算法的計算邏輯並不複雜: 由卡號最後一位(檢查碼)起,向左數,將每隔一位的數字乘以 2,若結果超過 9 則減去 9。把處理後的所有數字加總,總和必須能被 10 整除,卡號才算通過驗證。
以卡號「4532 0151 1283 0366」為例:從左至右數,第 1、3、5、7、9、11、13、15 位(即 4、3、0、5、1、8、0、6)分別乘以 2 並視需要減 9,得出 8、6、0、1、2、7、0、3;其餘數字(5、2、1、1、2、3、3、6)保持不變。把全部 16 個數字加總,總和為 50,能被 10 整除,代表這組卡號符合 Luhn 檢查規則。
收款系統就是靠這個機制,在授權請求送到銀行之前,先行攔截明顯打錯或偽造的卡號。
除此之外,BIN 亦經常應用於支付路由(Payment Routing)。收款平台會根據 BIN 判斷這筆交易應該經由哪條清算渠道處理,藉此縮短授權時間,並降低跨境交易被誤判拒收的機率。
對於同時使用多間收款平台供應商的網店而言,理解 BIN 的運作邏輯尤其重要。這有助你在對接不同支付渠道時,提前評估兼容性問題,減少上線後才發現交易失敗的情況。
如何從卡號判斷發卡機構及卡組織?
不同卡組織之間的 BIN 開頭數字有明確規律,商戶或財務人員只需查看卡號第一位,就可以初步判斷卡別,方便手動核對訂單,或協助設定收款平台的路由規則。
| 卡組織 | BIN 開頭數字 | 常見卡別 |
|---|---|---|
| Visa | 4 | 信用卡、扣賬卡 |
| Mastercard | 51 至 55(或 2221 至 2720) | 信用卡、扣賬卡 |
| American Express | 34、37 | 信用卡 |
| JCB | 3528 至 3589 | 信用卡 |
| 銀聯(UnionPay) | 62 | 信用卡、扣賬卡 |
值得留意的是,由 2022 年 4 月起,Visa 與 Mastercard 已將 BIN 由 6 碼擴展至 8 碼,原因是全球發卡機構數目急增,原有的 6 位數已經不敷分配。
目前部分卡片已顯示 8 位 BIN。如果你所使用的收款系統仍然只讀取前 6 碼,就有機會出現誤判卡別,甚至拒收本身合法交易的情況。
建議盡快確認你正在使用的收款平台已經支援 8 碼 BIN 標準,以免影響日常收款穩定性。
電子錢包交易的 BIN 為何與實體卡不同?
透過 Apple Pay 或 Google Pay 完成的交易,商戶看到的 BIN,未必與客戶實體卡的 BIN 一致。 電子錢包在完成交易時,並不會直接傳送實體卡卡號(FPAN),而是使用一組稱為 Device PAN(DPAN)的代碼化號碼。
發卡機構通常會為每個實體卡 BIN 配對一組獨立的 DPAN BIN,兩者的資金類型(信用卡或扣賬卡)大致相同,但實際數字不一定完全一致。
對於使用簡單地區比對邏輯的商戶而言,這一點值得特別留意。若只憑 BIN 判斷交易是否可疑,電子錢包交易有機會因為 DPAN BIN 與客戶慣常使用的實體卡 BIN 不同,而被誤判為高風險,即使付款本身完全合法。
建議商戶的風控系統在判斷交易來源時,同時參考裝置資訊、過往交易記錄等其他訊號,而不是單靠 BIN 是否與預期一致,作為唯一的放行或攔截標準。
商戶如何用 BIN 防止交易詐騙?
對於經營網店或接受線上付款的老闆而言,BIN 並不止是一個冷知識,而是一項實際的防詐騙工具。透過 BIN 查核,商戶可以在授權交易之前,先進行一輪基本的風險篩選,減少事後追討損失的行政成本:
- 核對地區一致性:BIN 可以顯示發卡銀行所屬的國家或地區;若客戶的賬單地址與 BIN 所屬地區明顯不符(例如賬單地址為香港,BIN 卻顯示為境外發卡),這類交易應該列為高風險,需要額外人手審核,或配合 3D Secure 進行雙重驗證,才決定是否放行
- 識別高風險 BIN 段:部分 BIN 段因為過往盜刷或退款率偏高,已被收款平台或風險系統標記;商戶可以將這類 BIN 段列入監察名單,當交易發生時自動觸發額外驗證步驟,而不是一律照單全收,藉此降低整體詐騙率
- 配合 3D Secure 進行雙重驗證:BIN 查核本身並不能夠百分百防止盜刷,但配合 3D Secure(要求持卡人額外輸入一次性密碼或指紋驗證)一同使用,可以大幅降低未經授權交易的發生機率,特別適合客單價較高的網店採用
- 減少拒付(Chargeback)爭議:透過 BIN 確認卡片的來源及類型,商戶可以在處理退款爭議時,提供更完整的交易記錄作為佐證,增加成功抗辯的機會,從而減少因盜刷交易而需要承擔的財務損失
舉例說明: 一間銷售護膚品的香港網店,客戶賬單地址填寫「香港九龍」,但付款卡片的 BIN 顯示為東歐某國發卡,訂單金額亦明顯高於該店的平均客單價。
商戶的收款系統若已設定地區一致性檢查,這筆交易會自動觸發 3D Secure 二次驗證,而不是直接放行。
如果持卡人未能完成驗證,商戶便可以在授權前已經攔截這筆高風險交易,避免日後收到拒付通知才被動追討損失。
BIN 不會洩露持卡人身份,屬安全的公開資訊。 不少老闆會擔心查詢 BIN 涉及私隱問題,其實 BIN 查核只會返回機構層面的資訊,並不會顯示任何個人身份資料。
商戶可以放心將 BIN 檢查納入日常收款流程,作為交易風控的第一重防線,毋須額外取得客戶同意。
BIN 如何影響跨境交易手續費?
BIN 除了用於風險篩選,亦直接影響一筆交易的實際成本。 Visa 及 Mastercard 的 Interchange Fee(拆分手續費)架構,會根據發卡銀行與收單機構(Acquirer)是否屬於同一地區而分級。
當持卡人的發卡銀行(可從 BIN 判斷)與商戶的收單機構分屬不同國家或地區,這筆交易通常會被界定為跨境交易,適用較高的 Interchange Fee。
對於經常接受海外客戶付款的香港網店而言,這代表同樣金額的訂單,跨境交易的實際手續費成本可能高於本地交易。
部分商戶會透過選用支援多地區收單的收款平台,或直接於當地開立收款戶口,減少交易被界定為跨境所產生的額外成本。這亦是企業選擇多幣種戶口時經常考慮的因素之一。
BIN 查核工具怎樣選?
市面上的 BIN 查詢工具大致分為兩類:免費網頁查詢,以及付費 API 服務。 兩者的分別不止是收費,更直接影響你能否把查核結果自動接入收款流程。
免費網頁查詢適合偶爾人手核對一兩筆可疑訂單。例如商戶在確認高風險交易時,直接輸入卡號首 6 至 8 位,即時查看發卡銀行及地區。
這類工具通常沒有查詢次數限制,但無法自動觸發後續動作(例如自動要求 3D Secure),只能作為人手判斷的輔助。
付費 API 服務則適合訂單量較大、需要把 BIN 查核直接嵌入結賬流程的商戶。系統可以在客戶提交付款的一刻,自動查詢 BIN 並即時判斷是否觸發額外驗證,不需要人手介入。選擇時應該留意以下 4 點:
- 資料庫更新頻率:能否即時反映 8 碼 BIN 擴展後的最新對照,部分較舊的資料庫仍未完成升級,查核結果可能過時
- API 整合能力:能否直接接入你的 POS 終端機、網店後台系統或收款平台,減少額外開發工夫
- 批量查詢支援:方便處理訂單量較大的電商業務,避免逐張手動查核而拖慢結賬流程
- 回應速度:查核結果須在客戶提交付款後的極短時間內返回,回應太慢會拖慢結賬體驗,甚至令客戶中途放棄付款
值得留意的是,BIN 查核工具本身只返回機構層面的 metadata,並不儲存持卡人的完整卡號或 CVV。
商戶如果需要在系統內暫存任何一部分卡號資料(哪怕只是 BIN),仍建議參考 PCI DSS(支付卡行業數據安全標準)的相關要求。這樣可以確保資料處理方式符合業界慣例,減低日後被追究資料保安責任的風險。
企業選公司卡時要注意什麼?
除了防詐騙,BIN 與你自己那張企業卡的接受度亦有直接關係。
部分海外商戶或訂閱平台會因應 BIN 所屬的發卡機構或地區,自動拒收特定卡片。這一點在處理跨境業務時尤其值得留意,避免因為卡片被拒而影響採購或訂閱流程:
- 跨境接受度:如果你的業務經常需要在海外平台簽賬(例如訂閱海外 SaaS 工具、支付海外供應商),選擇企業卡時應該優先考慮發卡機構在國際上的接受度,避免因為 BIN 被個別平台列為高風險而遭到拒收,影響業務運作
- 虛擬卡靈活應對:若擔心特定平台因為 BIN 而拒收交易,可以考慮使用虛擬卡,即時開通備用卡號進行測試,減少業務因為單一 BIN 被拒而中斷的風險,亦方便按項目或部門分開管理支出
- 扣賬卡與信用卡的 BIN 段有別:扣賬卡與信用卡雖然可能同屬一個卡組織,但 BIN 段往往不同,部分海外平台會分開處理兩者的風險評級,選卡前宜先了解清楚,避免因為卡別誤判而延誤簽賬
- 申請流程及批核速度:若需要盡快為新業務或新入職員工開卡,可以考慮申請即批即用信用卡,全數碼開戶最快即日獲批,毋須等待傳統銀行的人手審批流程
舉例說明: 一間香港貿易公司需要為 5 位採購同事開通公司卡,用於訂閱海外物流追蹤系統及支付境外供應商按金。
如果只備存 1 張實體企業卡,一旦該卡的 BIN 被個別海外平台誤判為高風險而遭拒收,5 位同事的採購工作會同時受阻。
改用支援多幣種卡及虛擬卡的企業卡方案後,公司可以為每位同事及每個供應商分別開通獨立虛擬卡號。即使其中一張因為 BIN 或風險規則被個別平台拒收,也只影響單一卡號,其餘採購流程不受牽連,亦方便日後逐卡追蹤實際支出。
Aspire 超越傳統戶口:一站式整合國際匯款、公司 Visa 卡與財務管理方案
整合 Xero 只解決了會計自動化的一部分,資金收付與支出管理同樣需要一套合適的平台配合,Aspire 正是為這個場景而設計。
🌍 一站式環球收付:全數碼開戶最快即日獲批,多幣種商業戶口支援 130+ 國家及 30+ 種貨幣,換匯點差低至 0.18%(比銀行低最多 3 倍)。內建 CHATS 及免費 FPS 確保本地收付準時到賬。憑強大的本地轉賬網絡,你可像本地人一樣透過專屬本地銀行帳號海外收付款,免受中間行層層收費;選用 SWIFT 電匯則享固定低手續費,SWIFT 電匯入賬手續費只需 USD 8。
💳 智能公司 Visa 卡與彈性信貸:即時批出可調控的 Visa 公司卡,無限量發行,並可根據不同部門或項目需求靈活調整上限,自動分類開支。多幣種卡(Multi-Currency Card)可直接以 13 種當地貨幣消費,無需每次兌換;合資格企業更可申請 Advanced Card 信貸額度,靈活調配現金流。交易數據無縫對接 Xero、QuickBooks 及 NetSuite。
🎁 營運回贈:憑卡消費享 1.2% 無上限現金回贈,另附送總值逾 50 萬美元的商務獎賞,涵蓋 Google Workspace、Slack 等工具。
📈 資金增值 Yield:閒置資金亦可持續生息,透過 Yield 收益帳戶,美元最高 3.64%、港元最高 2.34% 年利率*(Premium 用戶服務費更低),不設最低門檻,下一個工作日即可提取。
📊 開支管控:Aspire 開支管理可按客戶、項目或部門設定預算,並將日常管理權下放給各主管。員工報銷同樣在一個儀表板完成提交與審批流程,連接 Xero 後交易與單據自動同步,結賬速度提升 2 倍。
💰 智能出糧:本地薪酬經 Aspire 出糧系統 FPS 發放零手續費,海外出糧享 30+ 種貨幣優選匯率。
🤖 AI 財務操作:開放 API 支援客製化整合;Aspire MCP 更可讓你於 DeepSeek、Cursor 或 Copilot 內直接查詢現金、批核賬單、調整卡片額度。
⭐ Premium 方案:月費港幣 399 元,享 10 位免費開支用戶、每月 5 次免費國際匯款、首港幣 80,000 元換匯免手續費,以及最多 300 張免費虛擬卡,適合交易頻繁的企業。
想比較其他平台,可參考 Aspire vs Wise 或 Airwallex 分析;業務涉及大額交易或有疑問,歡迎聯絡銷售團隊為你度身訂造方案。
立即免費開立賬戶,體驗比傳統銀行更靈活、更智能的企業理財方案!
*收益率基於截至 2026 年 7 月 31 日的 7 天表現計算,並未扣除 Aspire 服務費。收益率並非對未來表現的保證。正收益率並不保證正回報。投資涉及風險。回報並非保證,為按年度潛在增長所作之預測。您的資金可能面臨風險。過往表現並不代表未來表現。美元及港元基金的 1 年歷史表現請分別參閱相關連結
常見問題
不是。BIN 只是信用卡卡號最前面的 6 至 8 位數字,屬於完整卡號的其中一部分。完整卡號還包括賬戶號碼與檢查碼,三者合併才組成一組 15 至 19 位的完整信用卡卡號。
直接查看實體卡正面浮凸的卡號,最前面的 6 至 8 個數字就是 BIN。你不需要輸入完整卡號、有效期或 CVV 就可以查詢 BIN 所代表的發卡機構資料,因為 BIN 本質上屬於公開的路由資訊。
如果你自行編寫收款系統的卡別判斷邏輯,就需要確保系統已升級至可以讀取 8 位 BIN,否則有機會誤判卡種,甚至拒收本身合法的交易。若你使用第三方收款平台或發卡機構提供的服務,一般已經自動處理這次升級,毋須額外操作。
不會。BIN 查核只會返回機構層面的 metadata,例如發卡銀行、卡組織品牌及卡片產品,並不會揭露持卡人姓名、地址或賬戶餘額等個人資料,屬於安全的公開資訊,商戶及消費者均可放心使用。
如果你的業務有頻繁的跨境簽賬需求(例如訂閱海外 SaaS 工具或支付海外供應商),了解你那張企業卡的 BIN 所屬機構及地區,有助預先評估被個別海外平台拒收的風險,並可以考慮以虛擬卡作為備用方案,確保業務運作不受單一卡片影響。
Sources
免責聲明:本部落格僅供一般參考,不構成財務、法律、稅務或專業建議。Aspire 的服務受我們「條款與條件」和「價格」頁面中規定的條款約束。我們不保證內容的準確性、完整性或及時性,並且過往結果不代表未來表現。在根據所提供資訊採取行動之前,請務必諮詢合資格的專業人士。
Galih Gumelar
撰稿人
Galih 是一位資深作家,專注於宏觀經濟、商業、金融及政治領域。他曾為 CNN Indonesia、《雅加達郵報》以及其他多家知名媒體撰稿,擁有豐富的寫作經驗。憑藉廣泛的背景與視野,Galih 致力為有志創業者提供深入、有價值的資源。
Aspire Launchpad
使用 Aspire Launchpad 輕鬆助你香港創業
最新文章
Finance Tools •
信用卡盜用怎麼辦?責任、報失及預防指南
信用卡被盜用,先鎖卡再報警。整理 HK$500 責任上限、60 日及 90 日時限,以及 5 道預防防線與公司卡內控清單。
Expense Management •
QuickBooks 整合教學:5 大應用場景、設定步驟與風險防範
想告別手動輸入與對帳慢半拍的會計痛點?本文介紹 QuickBooks 整合原理與 3 步設定教學,提醒香港企業注意隱藏成本及授權限制,更示範 Aspire 商業戶口自動化同步交易流程。
Expense Management •
Xero 整合教學:銀行 API、開支同步與 Aspire 設定
想實現 Xero 雲端會計自動化?本文拆解 Xero 系統整合 4 層架構、香港銀行 API 連結分別(滙豐/轉數快)、會計科目對應技巧,以及 Aspire 公司卡開支與單據無縫同步教學,免去人手輸入!
讓 Aspire 助您簡化全球商業匯款
免費開設帳戶