
公司 FPS 全攻略:申請公司戶口轉數快、匯款及收費
Galih Gumelar

Summary
公司 FPS 提供 24x7 實時港幣及人民幣支付,使用識別代號(電郵、手機號碼或 FPS ID)取代銀行戶口號碼,能即時提升企業現金流。
公司 FPS 與個人 FPS 的最大分別在於收費。個人 P2P 轉賬基本免費,但銀行普遍會對商業戶口的 FPS 交易(收款及付款)徵收手續費。
企業必須使用有效的「商業銀行戶口」(Business Account)才能登記公司 FPS,不能綁定個人戶口。
銀行收費模式多樣(按筆、按百分比或月費套餐)。企業應主動向銀行查詢最新的官方收費表,切勿假設推廣期的豁免會永久持續。
由於 FPS 轉賬即時到賬且幾乎無法撤回,企業付款前必須仔細核對系統顯示的「部分遮蔽收款人名稱」,以防失誤或詐騙。
除了傳統銀行,企業亦可選擇 Aspire 等金融科技平台。Aspire 同樣整合了 FPS 功能,並提供更快的開戶流程和更具競爭力的收費方案。
許多企業以為公司 FPS 服務與個人 FPS 一樣免費,但在申請後才發現銀行收取手續費。究竟公司 FPS 服務的真正成本是多少?不同銀行 (包括傳統及虛擬銀行) 的收費模式有何分別?本文將為您揭開 FPS 公司戶口的收費真相,從登記綁定識別代號開始,到設置 QR Code 商戶收款,全面比較各種方案的成本與效益,幫助您在享受即時支付便利的同時,做出最具成本效益的選擇1。
甚麼是轉數快(FPS)?
在探討如何應用於商業場景前,我們首先要理解 FPS 的基本架構。
FPS 系統簡介
- 官方背景: 轉數快 (FPS) 是由香港金融管理局(HKMA)於 2018 年推出的一個全面連接本港銀行的快速支付系統1。
- 廣泛連接: 它的核心功能是打通了香港幾乎所有本地銀行及儲值支付工具(SVFs)之間的壁壘。這意味著無論您的商業戶口在哪間銀行,或是客戶使用 PayMe、AlipayHK(支付寶香港)等 SVF,都能實現跨平台的即時轉賬2,3。
FPS 對企業的核心優勢
對於企業營運而言,FPS 帶來了革命性的轉變,而不僅僅是「快」:
- 24/7 實時支付: FPS 提供全年無休(7x24x365)的即時支付服務,全面支援港幣(HKD)及人民幣(RMB)交易。這意味著企業無需再等待銀行營業時間或T+1的結算週期,即使在週末或公眾假期也能即時收款和付款2。
- 簡化流程: 傳統轉賬需要提供完整的銀行分行代碼和戶口號碼,過程繁瑣且容易出錯。FPS 引入了「識別代號」(Proxy ID)的概念,客戶僅需輸入您的公司手機號碼、電郵地址或 FPS 識別碼(FPS ID),即可輕鬆付款5,6。
- 提升資金流動性: 「即時」是 FPS 的最大優勢。供應商的款項即時到賬,客戶的付款也即時入袋,極大地加速了企業的現金流循環,減少了資金積壓4。
- 降低成本: 傳統上處理大量現金或支票需要耗費巨大的人力及行政成本(如入票、點算、核對)。FPS 將流程數碼化,顯著降低了操作成本和因人為失誤導致的風險。
公司 FPS vs 個人 FPS:關鍵差異
雖然底層技術相同,但企業在註冊和使用 FPS 時,會面臨與個人用戶截然不同的規則和成本。
申請資格與戶口性質
- 個人 FPS: 任何香港居民都可以使用其個人銀行戶口或 SVF(如 PayMe)綁定個人電話號碼或電郵,進行 P2P(個人對個人)轉賬1。
- 公司 FPS: 必須綁定一個有效的商業銀行戶口(Business Account)。您不能使用個人戶口來登記為公司的 FPS 收款賬戶。這是兩者最根本的分野9。
收費模式(最大分別)
- 個人 FPS: 為了推動普及化,P2P(個人對個人)轉賬目前在香港所有銀行和 SVF 上基本都是免費的12。
- 公司 FPS: 雖然 FPS 平台本身不收費,但銀行普遍會對商業戶口的 FPS 交易徵收手續費。銀行將此視為一項商業服務(Merchant Service),無論是收款(P2B, B2B)還是轉賬(B2B, B2P,如出糧),都可能產生費用10,11。
轉賬及收款限額
- 個人 FPS: 為保障個人用戶,銀行設定的每日轉賬限額通常較低(例如非登記戶口每日 1 萬港元,視乎銀行設定)12。
- 公司 FPS: 商業戶口的交易限額通常遠高於個人戶口,以滿足企業間的大額交易、支付供應商貨款或發放薪酬(Payroll)的需求9。
公司 FPS 登記與啟用流程
為您的企業啟用 FPS 非常直接,但必須透過您的商業銀行平台。
步驟一:準備商業銀行戶口
您的企業必須先在一家支援 FPS 的香港銀行(如匯豐、恒生、中銀香港、渣打、東亞等)開立了商業戶口(Business Account)9。
步驟二:綁定識別代號 (Proxy ID)
- 登入您的企業網上理財平台(例如匯豐的 BIB 平台、恒生的 Business e-Banking)5。
- 在「轉數快」或「FPS 登記」相關選單中,選擇綁定識別代號6。
- 企業最常用的識別代號包括:
- FPS 識別碼(FPS ID): 由系統生成的一串獨一無二的數字,不含隱私訊息,非常適合 B2B 交易時印在發票上。
- 電郵地址: 必須使用公司官方電郵地址(如 billing@company.com)。
- 手機號碼: 必須使用公司登記的聯絡電話。
步驟三:設定預設收款銀行
如果您的企業在多間銀行都開立了商業戶口(例如 A 銀行和 B 銀行),並同時將公司電郵綁定了這兩個戶口。您可以指定其中一個(例如 A 銀行)為「預設收款銀行」。這樣,當客戶僅輸入您的電郵地址付款時,款項會自動存入 A 銀行,避免混淆8。
企業 FPS 收款方式
登記完成後,企業可以透過以下三種主流方式利用 FPS 進行收款:
方法一:展示轉數快 QR Code
這是線下實體店和線上網店最常用的方式,核心是「掃碼支付」4,10。
- 實體店應用: 商戶可透過其商業銀行 App 或 SVF 提供的商戶 App,生成一個專屬的「轉數快 QR Code」(二維碼)。
- 靜態 QR Code: 列印出來貼在收銀台,客戶掃描後需自行輸入金額。
- 動態 QR Code: 由 POS 機或 App 實時生成,已包含特定金額,客戶掃描後只需確認付款。
- 網店應用: 在結帳頁面,系統可以自動生成一個包含訂單金額的 QR Code。客戶可使用手機上的任何銀行 App 掃描電腦螢幕上的 QR Code,完成支付,體驗流暢。
方法二:提供 FPS 識別代號
這是 B2B(企業對企業)交易或服務型行業(如顧問、設計)最常用的方式5。
- B2B 交易: 企業可以在開給客戶的發票(Invoice)上,清晰列明公司的 FPS 識別碼(FPS ID)或公司電郵地址。
- 遙距收款: 客戶收到發票後,可自行登入其網上銀行平台,在「轉賬」功能中選擇「轉數快」,輸入商戶的識別代號及金額,即可完成支付,無需等待支票郵寄。
方法三:API 連接(適用於大型網店)
對於交易量大、需要高度自動化的網店或 App,可以選擇 API 連接10。
- 透過支付系統供應商(Payment Gateway)或直接向銀行申請 API,將 FPS 支付功能整合到企業的結帳系統中。
- 優勢: 實現全自動化對帳。當客戶支付成功,FPS 系統會即時透過 API 發出「付款確認」通知,網店系統可自動更新訂單狀態為「已付款」並安排發貨,無需人手核對。
企業 FPS 付款流程
FPS 不僅用於收款,在付款(支出)方面同樣高效9,14。
支付供應商款項或員工薪酬
企業日常營運中最大的兩項支出——支付供應商和發放薪酬,都能透過 FPS 簡化流程。
- 企業財務部門可透過企業網上銀行平台,使用 FPS 支付港幣或人民幣款項。
- 只需輸入對方(供應商或員工)的 FPS 識別代號(電話、電郵或 FPS ID),即可進行批量或單筆轉賬。
付款核實與即時到賬
- 安全核實: 在確認付款前,FPS 系統會顯示部分遮蔽的收款人姓名(例如:CHAN T** M*** 或 ABC TRAD*** CO LTD)。付款方必須仔細核實此名稱,確保款項支付給正確的對象7,8。
- 即時到賬: 確認無誤後,款項將在幾秒鐘內即時轉入對方銀行戶口,對方亦會即時收到通知2。
公司 FPS 收費詳情及銀行比較
這是所有企業最關心的問題:公司 FPS 到底收費多少?
銀行手續費:商戶的主要成本
FPS 系統本身(由金管局營運)是免費的,但銀行會向商戶(即商業戶口持有人)收取服務費10,11。
銀行的收費模式五花八門,可能包括:
- 按筆收費(Per Transaction Fee): 這是最常見的模式。無論收款或付款,每成功一筆交易,銀行收取固定費用(例如 HKD 1.0 - 2.0 不等)。
- 按交易金額百分比收費: 類似信用卡收費,按交易金額的某個百分比(例如 0.5% - 1.5%)收費,這在 SVF 商戶收款中較常見。
- 月費套餐(Monthly Package): 部分銀行針對交易頻繁的企業,提供月費套餐,包含一定數量的免費交易筆數,超出部分再按筆收費。
主流銀行商業戶口 FPS 收費(建議)
重要提醒: 下表旨在展示銀行可能的收費模式。企業在選擇或使用 FPS 服務前,應主動向其往來銀行(如匯豐、恒生、中銀等)查詢最新的官方「商業銀行服務收費表」(Bank Tariff for Business Accounts)9,10,11。
| 服務機構 | 服務項目 | 收費模式示例(僅供參考,非官方報價) | 企業查詢重點 |
|---|---|---|---|
| 傳統銀行(如 HSBC, HSB, BOC) | FPS 付款(B2B 或 B2P 出糧) | * 網上理財辦理:HKD 1 - HKD 8 不等(按每筆交易)*示例:過去有資料顯示,部分銀行對 100 萬港元以下的交易收費 HKD 5 至 HKD 8。*推廣期:可能完全豁免 (例如恒生曾推出 2025 全年豁免推廣)。 | * 標準收費是多少?* 目前的「推廣豁免期」到甚麼時候結束?* 批量付款 (Payroll) 的收費是否不同? |
| FPS 收款(客戶付款) | * 銀行通常傾向豁免存入款項的費用。* 但如果是透過 QR Code 進行的「商戶收款」,則可能按百分比收費。 | * 透過 FPS ID / 電郵收款,是否收費?* 如果申請使用 QR Code 收款,收費模式是怎樣的? | |
| 虛擬銀行(如 ZA Bank, Airstar) | FPS 付款(B2B / B2P 轉賬) | *大部分免費。* 這是虛擬銀行吸引中小企的主要優勢之一。 | * 免費轉賬是否有每日或每月筆數上限?* 超出上限後如何收費? |
| FPS 收款(商戶登記收費) | *按百分比收費。*示例:ZA Bank 對「轉數快商業登記」 (即 QR Code 收款) 收取交易金額的 0.6%作為手續費。*注意:這與「經 FPS ID 轉賬存入」不同。 | * 「一般 FPS 轉入」和「商戶 QR Code 收款」的收費有何不同?* 0.6% (或其他百分比) 是否有最低收費 (Min. Charge)? | |
| 金融科技平台(如 Aspire) | FPS 付款 / 收款 | *通常包含在賬戶月費中。* 傾向提供一定數量的免費交易筆數,或以極低成本提供服務。 | * 賬戶方案包含了多少筆免費的本地轉賬?* 超出額度的收費是多少? |
支援商戶 FPS 的銀行及 SVF
目前,香港幾乎所有金融機構都支援 FPS3,13:
- 主要傳統銀行: 匯豐銀行(HSBC)、恒生銀行(HSB)、中國銀行(香港)(BOC)、渣打銀行(Standard Chartered)、東亞銀行(BEA)、星展銀行(DBS)等。
- 虛擬銀行: 眾安銀行(ZA Bank)、天星銀行(Airstar Bank)、Livi Bank、Mox Bank 等。虛擬銀行通常以更具競爭力(甚至免費)的 FPS 收費來吸引中小企客戶。
- 儲值支付工具 (SVF): AlipayHK、WeChat Pay HK、PayMe for Business、Octopus O! ePay(八達通)等,它們主要面向零售商戶提供基於 FPS 的收款方案。
FPS 安全性與企業使用貼士
FPS 系統的安全性極高,但企業在使用時仍需保持警覺。
FPS 的安全保障
- 嚴格監管: 整個 FPS 系統由香港金管局監管,並採用銀行級別的加密和安全措施。
- 雙重認證 (2FA): 所有透過 FPS 進行的轉賬(付款),都必須通過銀行提供的雙重認證(例如:密碼 + SMS 驗證碼,或使用保安編碼器)7。
企業使用 FPS 的安全建議
- 仔細核對收款人: 在付款的最後一步,務必仔細核對系統顯示的「部分遮蔽的收款人名稱」。如果名稱不符,切勿繼續交易。FPS 轉賬是即時的,一旦出錯幾乎無法追回8。
- 設定合理限額: 登入您的企業網上理財,根據實際業務需求,設定合理的每日轉賬上限。這可以在萬一賬戶被盜用時,減少潛在損失12。
- 防範釣魚詐騙: 企業財務人員應警惕任何聲稱來自銀行或 FPS、要求您「更新資料」或「賬戶被凍結」的偽冒電郵或短訊。切勿隨意點擊不明連結進行支付或輸入密碼7。
傳統銀行以外的選擇:Aspire 商業戶口如何使用 FPS?
近年來,除了傳統銀行,市場上出現了許多金融科技平台(Fintech),為中小企提供更靈活的商業賬戶選擇,Aspire 便是其中之一。
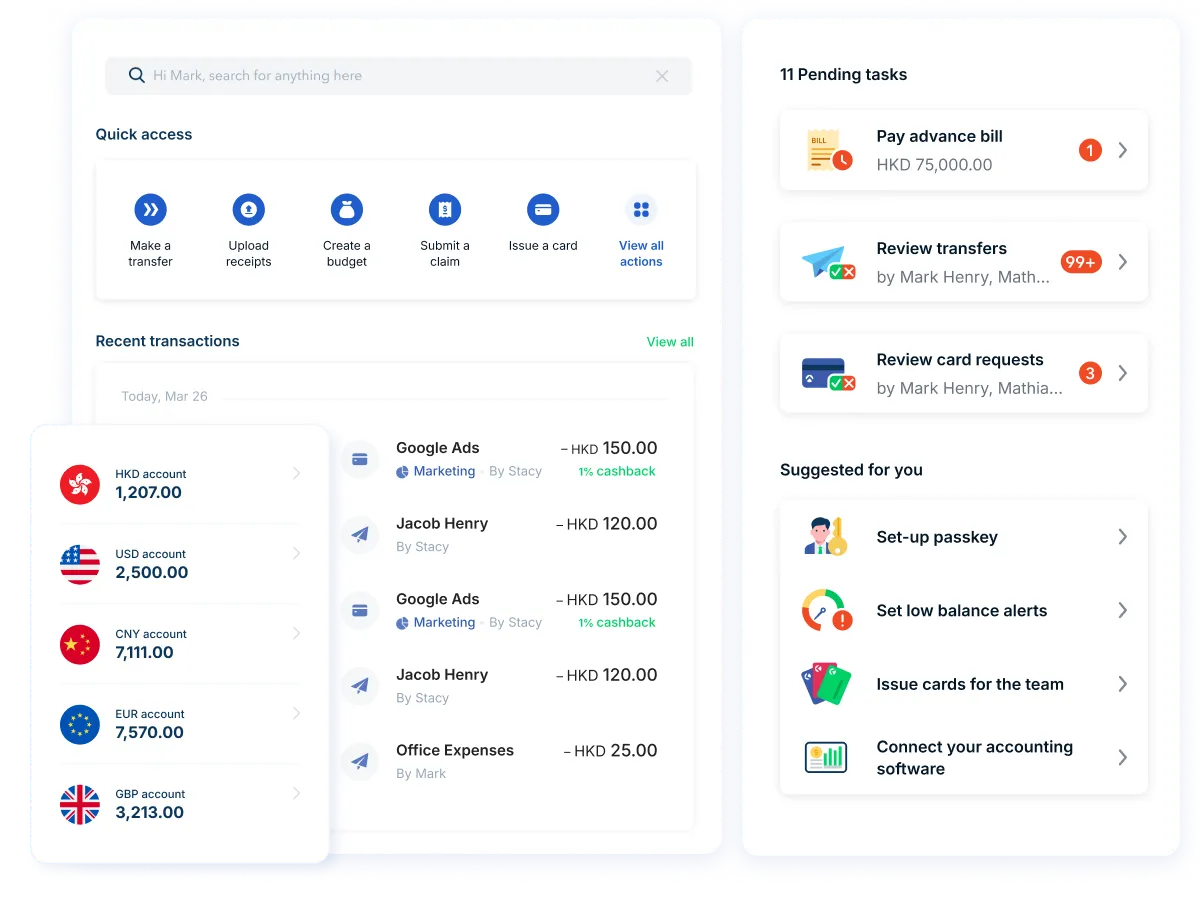
Aspire 平台支援免費轉數快(FPS)及 CHATS,確保本地轉賬及員工出糧準時到賬。同時,Aspire 提供全球匯款方案,讓企業能以更低匯率進行國際匯款,從源頭上節省你的匯款費用。
Aspire 商業戶口如何使用 FPS14,15?
- 整合 FPS 系統: Aspire 在香港提供的商業戶口服務,已全面整合香港的「轉數快」系統。
- 收款: 企業在 Aspire 開戶後,會獲得專屬的本地賬戶資料及 FPS 識別碼。客戶可以像向任何傳統銀行轉賬一樣,透過 FPS 即時將港幣(HKD)存入您的 Aspire 賬戶。
- 付款: 企業可以登入 Aspire 平台,向本地供應商或員工進行 FPS 轉賬。
- 核心優勢: Aspire 主打更快的開戶流程(最快可即日開戶)、更低的交易成本(免費轉數快)以及更易用的全數碼操作介面,非常適合初創企業和數碼中小企。
Sources
- Hong Kong Monetary Authority (HKMA). Faster Payment System (FPS). Retrieved from https://www.hkma.gov.hk/eng/key-functions/international-financial-centre/financial-market-infrastructure/faster-payment-system-fps/
- Hong Kong Interbank Clearing Limited (HKICL). FPS – Overview. Retrieved from https://fps.hkicl.com.hk/eng/fps/about_fps/overview.php
- HKICL. Participants – FPS. Retrieved from https://fps.hkicl.com.hk/eng/fps/about_fps/participant.php
- HKMA. Implementation Guideline: Common QR Code for Retail Payments in Hong Kong. Retrieved from https://www.hkma.gov.hk/media/eng/doc/key-functions/financial-infrastructure/infrastructure/retail-payment-initiatives/Implementation_Guideline_on_Common_QR_Code.pdf
- HKICL. Merchants – Overview (FPS Identifier). Retrieved from https://fps.hkicl.com.hk/eng/fps/merchants/overview.php
- Hang Seng Bank. FAQ – Faster Payment System (FPS) – Addressing Services (Business). Retrieved from https://www.hangseng.com/en-hk/business/contentservices/bib_faq/faq/faq02fpsadd/
- HKMA. Smart Consumers – Faster Payment System (steps & masked name). Retrieved from https://www.hkma.gov.hk/eng/smart-consumers/faster-payment-system/
- Bank of China (Hong Kong). Internet Banking Help – Faster Payment System (masked payee name). Retrieved from https://its.bochk.com/banking/adaptiveTransfer/help/ibs_fps_help_boc_e.html
- HSBC Commercial Banking (繁中). 「轉數快」支付系統(Business)。Retrieved from https://www.business.hsbc.com.hk/zh-hk/products/faster-payment-system
- HSBC Commercial Banking. HSBC Business Collect(含 FPS/PromptPay、API)。Retrieved from https://www.business.hsbc.com.hk/en-gb/products/hsbc-business-collect
- ZA Bank. 〖轉數快登記〗與〖轉數快商業登記〗的區別(商戶收款 0.6%)。Retrieved from https://bank.za.group/hk/support/details?FAQ=the-difference-between-FPS-Registration-and-FPS-Merchant-Registration&PFAQ=business-transfer-service&title=Business
- Hang Seng Bank. FAQ – Faster Payment System (FPS) – Fund Transfer (Business). Retrieved from https://www.hangseng.com/en-hk/business/contentservices/bib_faq/faq/faq02fpsft/
- HKICL. Merchants – Frequently Asked Questions. Retrieved from https://fps.hkicl.com.hk/eng/fps/merchants/frequently_asked_questions.php
- Aspire Help Centre. Paying Salaries & MPF contributions(FPS/CHATS)。Retrieved from https://help.aspireapp.com/hk/en/articles/10799495-paying-salaries-mpf-contributions
- Aspire Help Centre. Guide to Receiving Local Transfers to Aspire HKD Account. Retrieved from https://help.aspireapp.com/hk/en/articles/11553390-guide-to-receiving-local-transfers-to-aspire-hkd-account
- Bank of China (Hong Kong). FPS x PromptPay QR Payment – Terms & Conditions (PDF). Retrieved from https://www.bochk.com/dam/creditcard/promptpay_tnc_en.pdf
免責聲明:本部落格僅供一般參考,不構成財務、法律、稅務或專業建議。Aspire 的服務受我們「條款與條件」和「價格」頁面中規定的條款約束。我們不保證內容的準確性、完整性或及時性,並且過往結果不代表未來表現。在根據所提供資訊採取行動之前,請務必諮詢合資格的專業人士。
Galih Gumelar
撰稿人
Galih 是一位資深作家,專注於宏觀經濟、商業、金融及政治領域。他曾為 CNN Indonesia、《雅加達郵報》以及其他多家知名媒體撰稿,擁有豐富的寫作經驗。憑藉廣泛的背景與視野,Galih 致力為有志創業者提供深入、有價值的資源。
Aspire Launchpad
使用 Aspire Launchpad 輕鬆助你香港創業
最新文章
Newsroom •
Aspire Yield 繼新加坡後進駐香港:助港企善用閒置營運資金賺取回報,資金最快翌日可靈活調動
繼新加坡後 Aspire Yield 正式登陸香港!助港企善用閒置營運資金賺取回報,支援多幣種管理且資金最快翌日可靈活調動,打造安全高效的企業理財方案
E-commerce •
Flywire 教學:3 大用途、手續費匯率計算與防詐指南
完整拆解 Flywire 於學費、醫療及企業 B2B 付款的 3 大用途!比較銀行轉帳與信用卡手續費、匯率點差及到賬時間,並教你避開付款詐騙與延誤。
E-commerce •
Google Ads 收費教學:拆解 CPC/CPM 模式與 3 大扣款模式
剖析 Google Ads 廣告計費邏輯!帶你比較 CPC 與 CPM 模式的適用場景,掌握 3 種最新扣款與付款方式,並提供信用卡跨境交易手續費的避險指南。
讓 Aspire 助您簡化全球商業匯款
免費開設帳戶