

COBO 代收款是什麼?運作、風險與香港規管
Galih Gumelar

Summary
COBO 的核心是「代收」,不是「代管」。 COBO 是 Collection on Behalf Of 的縮寫,指由專責機構代收款方接收款項。付款人把錢匯到一個以收款方名義開立的虛擬戶口,款項再結算給收款方。整個安排的重點在於每筆款項都能對應到真正的收款方。
COBO 是收款,POBO 是付款。 兩者方向相反,常被混淆。COBO 處理進賬,POBO(Payment on Behalf Of)處理出賬。同時需要收款和付款的平台,通常兩者都會用到。
用途集中在多方收款的業務。 跨境電商、軟件訂閱、平台市集、貨運貿易和多公司集團,都有代收款的需要。這些業務的共通點是收款方多、付款人多、對賬量大。
香港沒有專門的 COBO 法例,但相關業務受規管。 COBO 是業界用語,不是香港法例的定義用語。代他人收取或轉移款項,可能涉及金錢服務經營者牌照或儲值支付工具牌照。無牌經營金錢服務屬刑事罪行,最高可罰款 100 萬港元及監禁 2 年。
揀選服務商時,牌照和戶口安排最重要。 你應先查證對方的牌照,再確認虛擬戶口是否以收款方名義開立。費用、幣種和對賬數據則是第二層考慮。
做跨境生意時,你可能聽過 COBO。它常出現在接收跨境收款的討論中,但很多人只知道縮寫,不清楚背後的運作和風險。這篇文章用香港讀者的角度,說明 COBO 的定義、流程、用途和規管重點。
COBO 是什麼?
COBO(Collection on Behalf Of)是指由持牌機構代收款方收取款項的安排。 付款人把款項匯入一個專屬戶口,機構確認款項屬於哪個收款方,再按協議結算。
這個詞源自企業財資和支付行業。它不是香港法例中的定義用語,因此不同服務商對 COBO 的包裝和做法並不一致。
與 Cobo 加密平台無關: 搜尋 COBO 時,你也會看到名為 Cobo 的加密貨幣錢包及託管品牌。那是一家公司的名稱,與本文討論的代收款安排沒有關係。
COBO 定義:代收款的三方關係
COBO 涉及三個角色,缺一不可。
- 付款人:向收款方付錢的一方,例如海外買家或訂閱客戶。付款人只需知道一組收款資料,通常包括戶口名稱、戶口號碼和銀行代碼。
- 收款方:款項真正的擁有人,例如電商賣家或平台上的商戶。收款方須先通過服務商的客戶審查,才可使用收款戶口。
- 代收機構:負責接收、核對和結算款項的服務商。它須承擔反洗錢、制裁篩查和資金保管等責任。
運作例子:一名香港賣家向歐洲買家出售貨品。買家把貨款匯到服務商為該賣家開立的虛擬戶口。服務商核對款項來源,確認屬於這名賣家,再入賬到賣家的結算戶口。
COBO 與 POBO 有什麼分別?
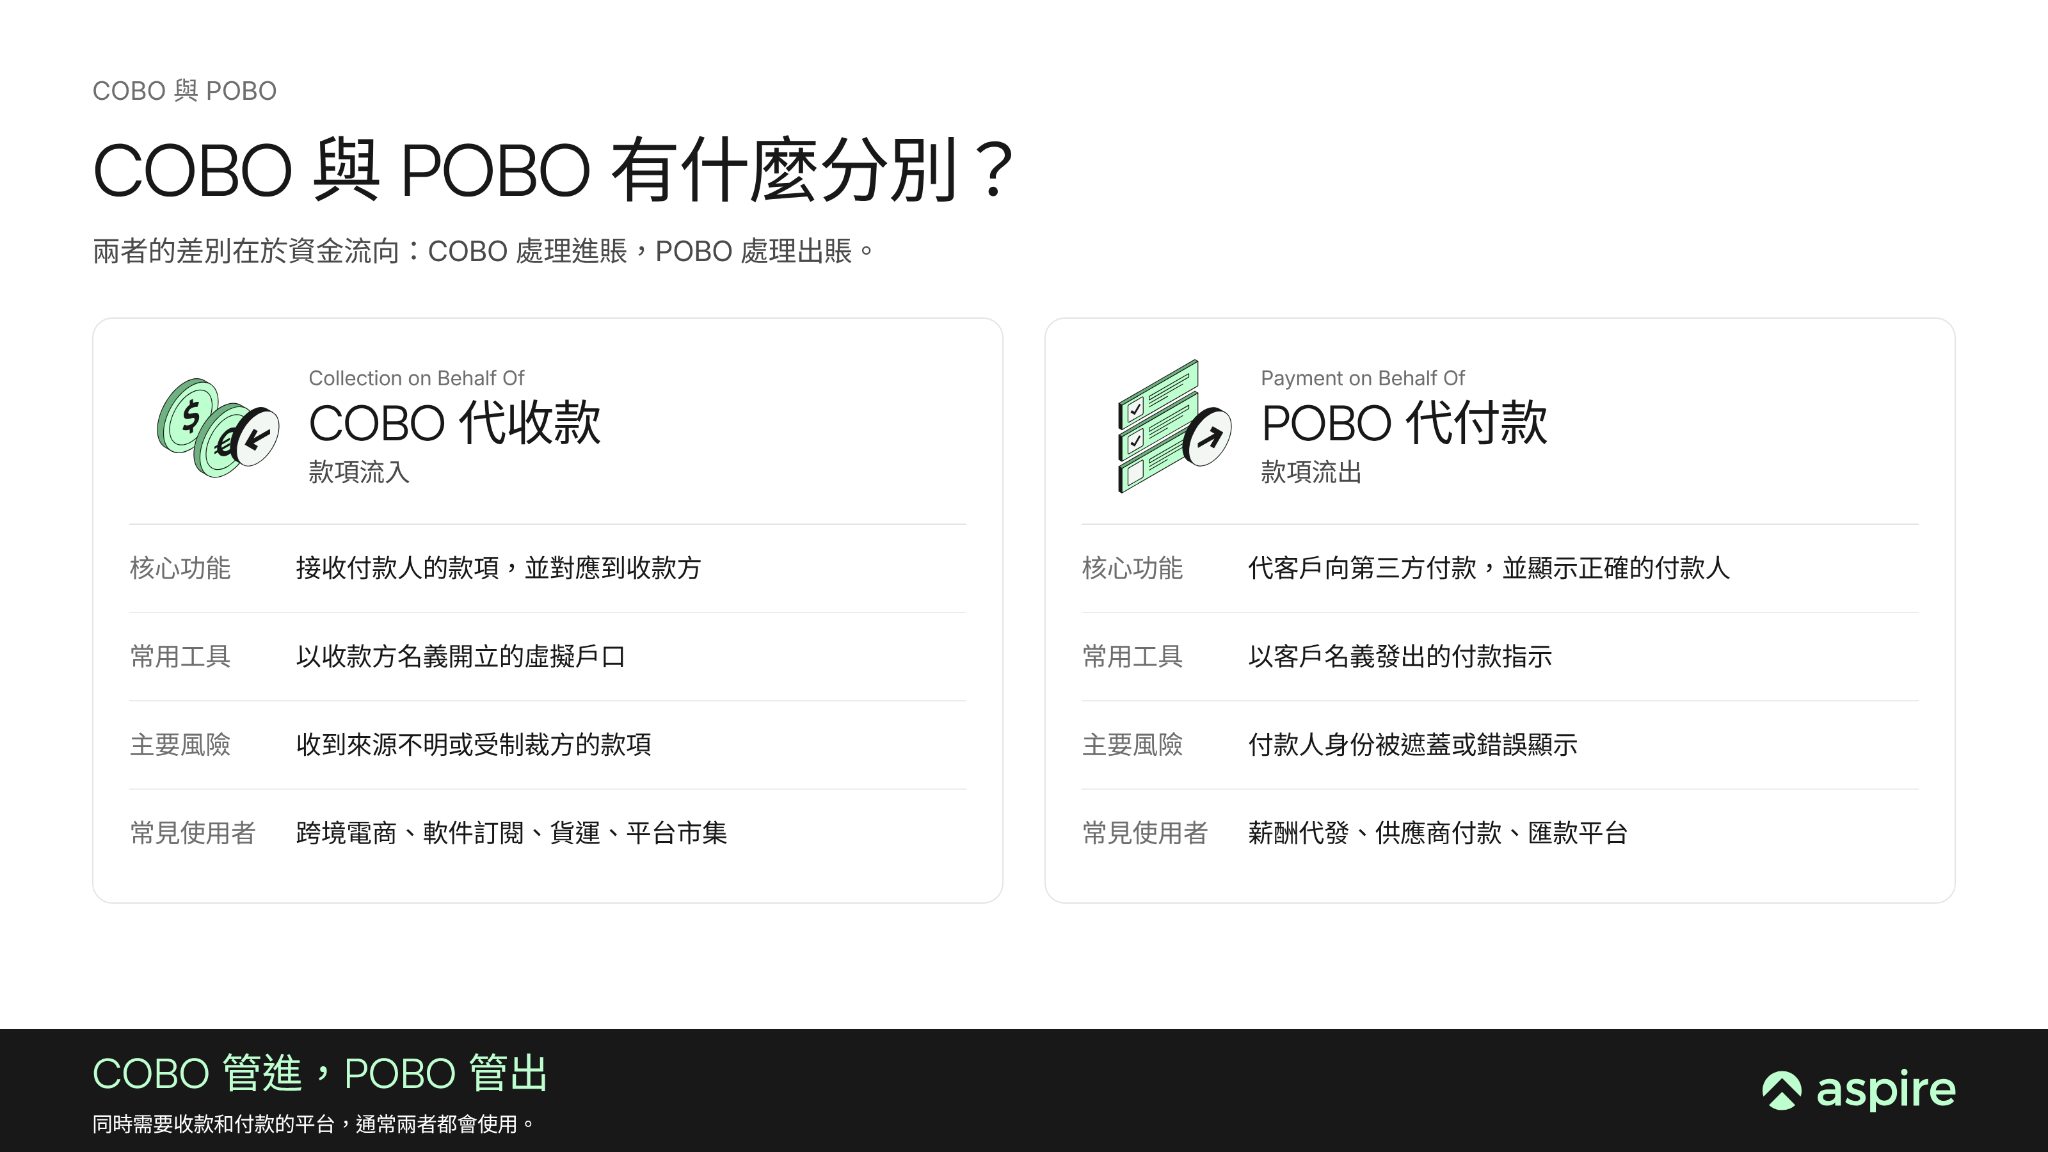
多數平台兩者都需要。如果一個市集平台要向買家收款,之後又要向賣家派款,這就同時涉及 COBO 和 POBO。
COBO 如何運作?
COBO 的運作可以拆成五步:審查、開戶、收款、對賬、結算。 每一步都有對應的合規要求,不是單純的「收錢再轉錢」。
下面先說明流程,再解釋虛擬戶口這個核心工具。
流程:一筆款項由付款到結算
以下是典型流程。不同服務商的細節會有差異,但大方向相同。
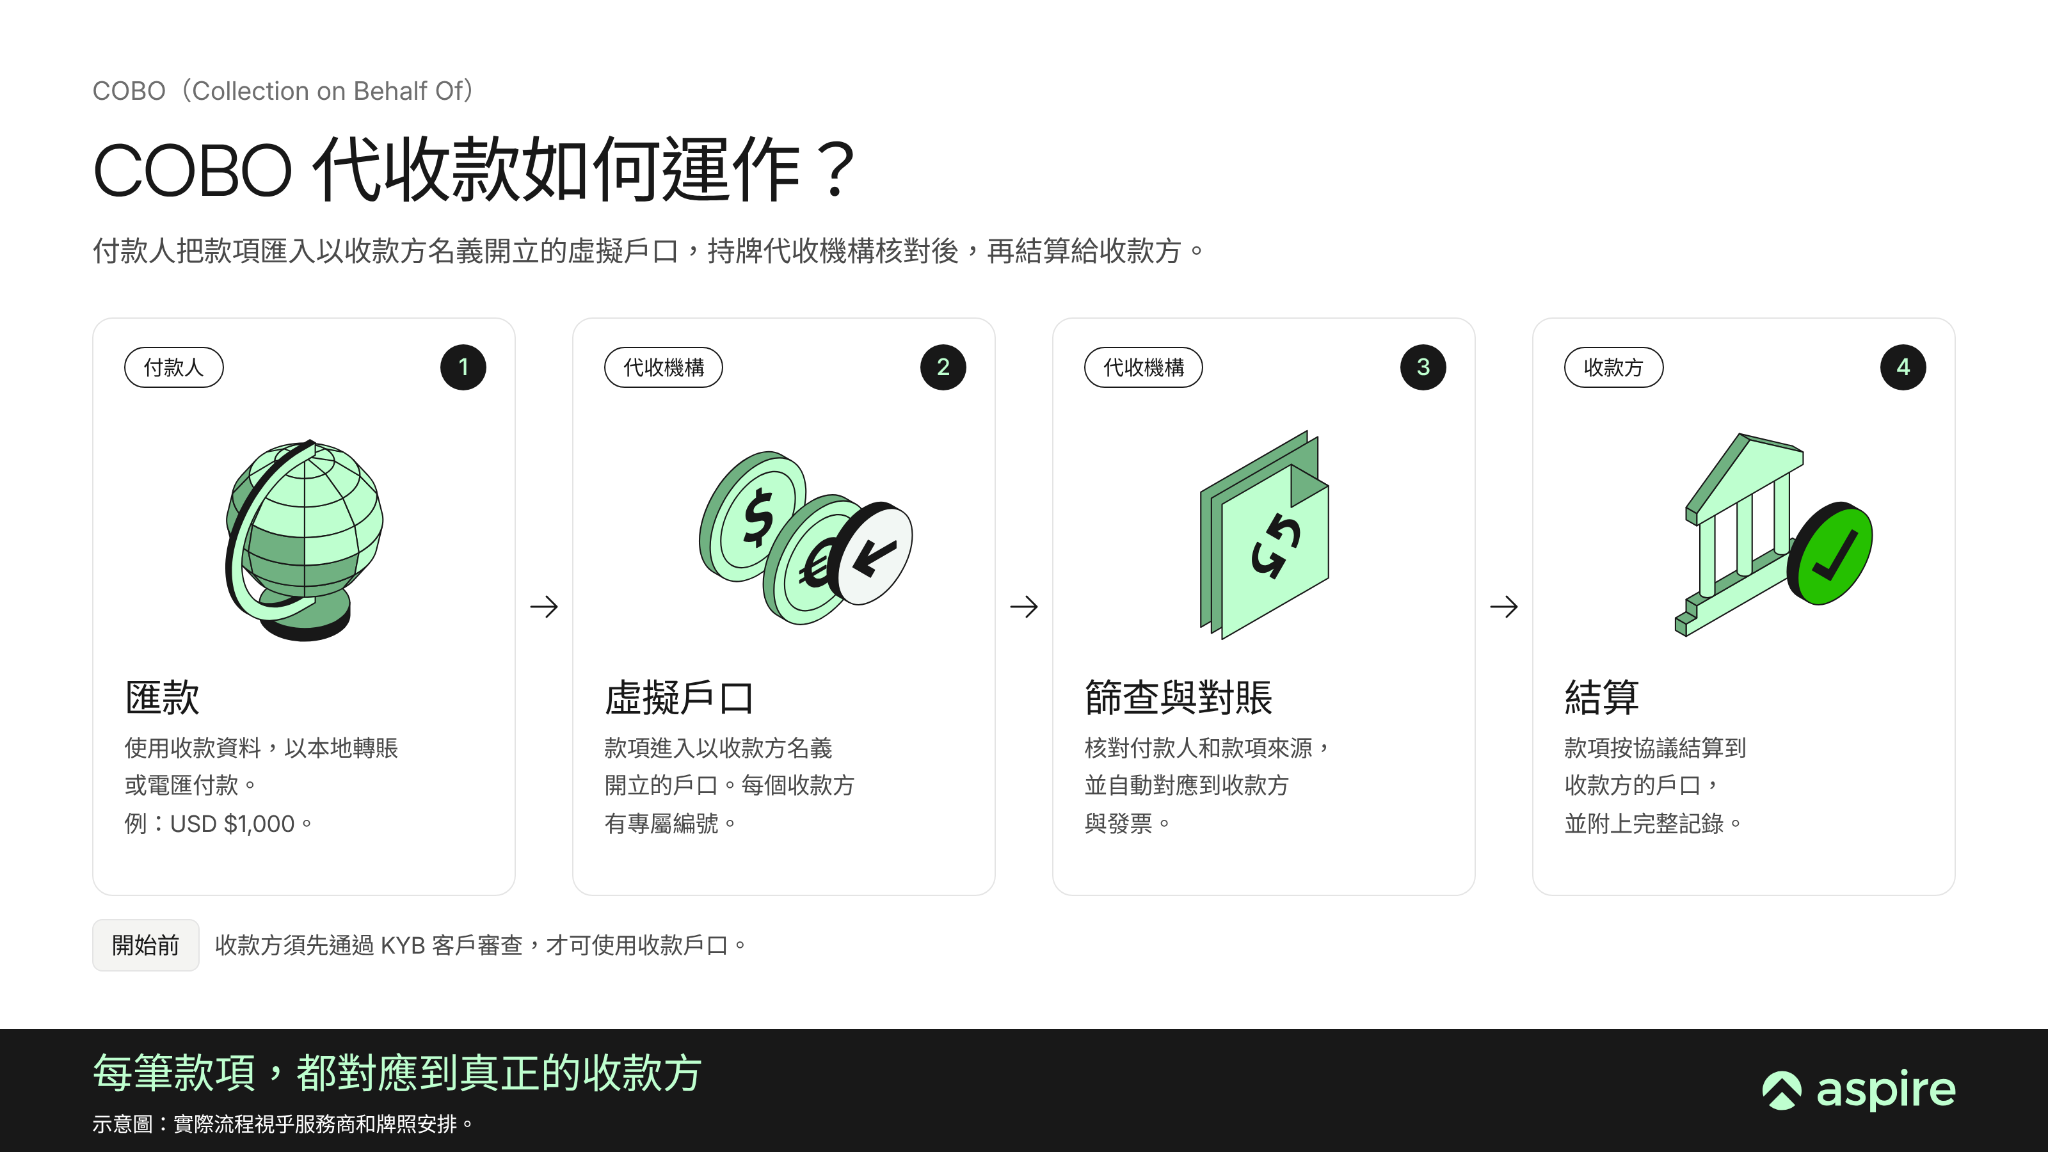
- 客戶審查(KYB)。 服務商審查收款方的公司資料、股東和業務性質,過程與 KYC 盡職審查相近。審查通過後,收款方才可使用收款服務。
- 發出虛擬戶口。 服務商按收款方的需要,開立對應幣種的虛擬戶口。一個收款方可以持有多個幣種的戶口。
- 付款人匯款。 付款人使用收款資料,以本地轉賬或電匯付款。款項一般先進入服務商的集中戶口。
- 篩查與對賬。 服務商檢查付款人名稱、付款來源和款項金額。如果與申報的業務不符,款項可能被暫時扣起。核對無誤後,系統自動把款項對應到收款方。
- 結算。 服務商按協議把款項結算到收款方的戶口,或讓收款方留存在平台內使用。結算時間視乎幣種和渠道而定。
例子:一間香港軟件公司向日本客戶收取年費。客戶以日圓本地轉賬付款,款項在服務商處完成篩查後,兌換成港元並結算給軟件公司。軟件公司的財務人員在報表上直接看到客戶名稱和發票編號,無須逐筆人手比對。
虛擬戶口:為何要以收款方名義開立
虛擬戶口是掛在主戶口之下的獨立收款編號。 它有自己的戶口號碼,但實際資金集中保管在服務商的主戶口內。
這個設計有兩個好處。
- 款項一收到就知道屬於誰。 每個收款方有專屬編號。服務商不需要靠付款人填寫的備註來判斷,減少人手核對的錯誤。
- 戶口名稱與收款方一致。 付款人看到的收款人是收款方自己的名稱。這令付款人更放心,也方便收款方向客戶出示付款證明。
如果所有收款方共用一個戶口,款項來源很難追查。這種做法在行業內被視為合規風險,因為審計軌跡不夠清晰。
哪些業務會使用 COBO?
多方收款、對賬量大的業務最常使用 COBO。 這類業務的難題不是「收不到錢」,而是「收到錢後不知道是誰付的、付給誰」。
跨境電商與網店
跨境賣家面對的買家分布多個國家。買家習慣用本地方式付款,賣家需要多個地區的收款戶口。
COBO 讓賣家以單一身份,在不同地區擁有本地收款資料。如果你正準備開網店,並要面向海外客戶,這是需要了解的收款模式之一。
軟件訂閱與服務平台
軟件公司向全球客戶收取月費或年費。每個客戶的付款日期、金額和幣種都不同。
COBO 配合虛擬戶口,可以把每名客戶的付款自動對應到發票。財務團隊在月結時,無須再人手追查「這筆款項是誰付的」。
平台市集與貨運貿易
市集平台向買家收款,再向賣家派款。貨運公司向多名貨主收取運費,再按合約結算給承運人。
這兩類業務的資金都屬於第三方。因此,牌照和資金保管安排比收款速度更重要。平台如果自行代收而沒有適當牌照,可能觸及法例。
多公司集團的集中收款
集團旗下有多間子公司時,每間公司各自開戶收款,會令銀行戶口數目大增,管理成本也高。
集團可以由一間公司集中代收,再按子公司分賬。這種安排牽涉多實體會計和內部往來賬,財務團隊須先釐清稅務和法律安排。
自查清單:你的業務是否適合 COBO?
符合以下三項或以上,值得進一步了解 COBO。
- 你的付款人來自三個或以上國家或地區。
- 每月收款筆數超過幾十筆,人手對賬已經佔用不少時間。
- 你需要代他人收款,例如代賣家、代客戶或代子公司。
- 你的客戶要求以本地方式付款,而不是國際電匯。
- 你需要向審計師或銀行證明每筆款項的來源。
如果你只是收取自己業務的貨款,並且筆數不多,一般的商業戶口或支付閘道已經足夠。
COBO 有什麼好處和風險?
COBO 的好處是效率和透明度,風險是合規責任。 兩者並存,揀選服務商時要一併考慮。
好處:對賬自動化與現金可視度
COBO 的主要價值來自這三方面。
- 對賬時間縮短。 款項一到賬,系統已經知道是哪個收款方、哪張發票。財務團隊不需要翻查銀行月結單逐筆核對。這對每月處理數百筆收款的公司特別有用。
- 現金流更清楚。 你可以即時看到各幣種、各客戶的收款狀況。老闆和財務主管在做資金安排時,不需要等月底報表。
- 減少銀行戶口數目。 多個市場的收款可以集中在同一個平台管理。這減少了開戶、維護和收費的成本,也簡化了應收賬款自動化的設定。
風險:資金來源與合規責任
風險集中在這四方面,使用前應逐項評估。
- 資金來源不明。 付款人可能是受制裁人士,或付款目的與申報業務不符。持牌機構會篩查並扣起可疑款項,這可能令正常付款延遲。
- 無牌代收。 如果服務商或平台沒有適當牌照,卻代他人收取和轉移款項,可能違反香港法例。你作為收款方,也可能因資金被凍結而受影響。
- 嵌套收款。 嵌套指收款方再代其他未經審查的人收款。服務商看不到最終的資金擁有人,審計軌跡斷裂。多數服務商禁止這種做法。
- 稅務問題。 集中收款的集團須留意各地稅務規定。款項由誰收取、記入誰的賬目,可能影響稅務處理。
這些風險不代表 COBO 不可用。重點是選擇有牌照、有清晰責任劃分的服務商。
COBO 在香港如何受規管?
香港沒有專門規管 COBO 的法例,但代收款的實際業務可能受兩套制度規管。 一套是金錢服務經營者牌照,另一套是儲值支付工具牌照。
以下內容只作資料說明,不構成法律意見。你應按自己的業務模式諮詢律師或合規顧問。
金錢服務經營者(MSO)牌照
任何擬經營匯款或貨幣兌換服務(即金錢服務)的人士,都須向海關關長申領牌照。1 法律依據是香港法例第 615 章《打擊洗錢及恐怖分子資金籌集條例》。1
無牌經營屬刑事罪行。一經定罪,最高可罰款 100 萬港元及監禁 2 年。1 海關亦設有公開的持牌金錢服務經營者登記冊,你可以在網上查閱。1
真實案例:海關公佈過一宗在九龍灣某找換店無牌經營匯款服務的案件。法院判處男職員監禁 7 星期零 1 日,女東主監禁 4 星期零 5 日,緩刑 12 個月。2 這個案例說明,執法並非只針對「大公司」,經營者和職員都可能被追究。
COBO 業務是否構成「匯款服務」,要視乎實際安排,例如是否涉及向香港以外地方匯出或收取款項。這一點必須以法例原文和專業意見為準。
儲值支付工具(SVF)牌照
發行儲值支付工具,須受金融管理專員的發牌制度規管。3 法例是《支付系統及儲值支付工具條例》。3
如果服務商讓客戶把款項存放在平台內,之後再用來付款,就可能涉及儲值支付工具。持牌機構須符合金管局訂明的最低準則,並遵守反洗錢和反恐融資的要求。3 金管局設有公開的持牌人登記冊,列明持牌人名稱、香港主要營業地點和牌照號碼。3
收款時企業要注意什麼?
即使你不是代收機構,也有責任保障自己。
- 先查證服務商的牌照。 在海關或金管局的公開登記冊搜尋對方名稱。登記冊上找不到,就要向對方查詢牌照來源,例如牌照由哪個司法管轄區發出。
- 保留交易證明。 每筆代收款項都應有訂單、發票或合約作為支持。銀行或服務商查詢時,你可以迅速回應。
- 如實申報業務。 開戶時申報的業務性質要與實際一致。收款模式與申報不符,款項可能被扣起。
- 不要代未審查的第三方收款。 把自己的收款戶口借給朋友或其他公司使用,可能被視為洗錢風險。
COBO 與其他收款方式比較
不是所有業務都需要 COBO。 下表比較常見的收款方式,幫你判斷哪一種適合。
| 收款方式 | 適合對象 | 對賬難度 | 合規風險 | 主要限制 |
|---|---|---|---|---|
| 自己的商業戶口收款 | 收款筆數不多的公司 | 中(靠備註核對) | 低 | 難以處理大量多幣種收款 |
| 個人戶口代收 | 不建議使用 | 高 | 高 | 公私款項混淆,銀行可能凍結戶口 |
| 網上支付閘道 | 網店、線上服務 | 低(平台自動對賬) | 低 | 依賴平台規則,費用按交易計 |
| 傳統銀行電匯 | 偶發的大額收款 | 高 | 低 | 費用高,中介行扣費難預計 |
| COBO 虛擬戶口 | 多方收款、對賬量大的業務 | 低 | 取決於服務商牌照 | 須通過審查,服務商有地區限制 |
支付閘道與 COBO 有什麼不同?
支付閘道處理的是信用卡和電子錢包的網上付款。付款人在結賬頁面完成交易,閘道向收款方結算。
COBO 處理的是銀行轉賬類的付款,例如本地轉賬和電匯。兩者並不互相取代,很多跨境賣家會同時使用。
銀行電匯的成本在哪裏?
傳統電匯的成本不只是電匯手續費。經過中介行時,款項可能被多次扣費。換匯時,銀行報價與市場匯率之間還有外匯匯差。
使用 COBO 的好處,是付款人可以用本地轉賬,減少中間環節。實際節省多少,要看服務商的收費表。
如何分辨可靠的 COBO 服務?
揀選服務商時,先看牌照,再看戶口安排,最後才比較費用:
| 檢查項目 | 你應該問的問題 |
|---|---|
| 牌照 | 服務商持有什麼牌照?由哪個機構發出?能否在公開登記冊查到? |
| 戶口安排 | 虛擬戶口是否以你的公司名稱開立?還是共用服務商的名稱? |
| 資金保管 | 款項存放在哪間銀行?是否與服務商自有資金分開? |
| 幣種與地區 | 支援哪些幣種和收款地區?有沒有地區限制? |
| 對賬數據 | 能否看到付款人名稱、銀行和備註?可否匯出報表或接駁會計軟件? |
| 費用 | 收款費、換匯點差和提款費各是多少?有沒有隱藏收費? |
| 結算時間 | 款項到賬後多久可以結算?假期如何處理? |
下面三種情況,最容易令成本高於預期。
- 只展示收款費,不提換匯點差。 有些服務商的收款費很低,但換匯時的點差較闊。你應該用同一筆金額,比較最終到手的金額。
- 每個虛擬戶口另收月費。 如果你有多個幣種或多個子公司,月費會累積。開通前先問清楚戶口數目的收費。
- 提款或結算另收費用。 款項到賬後想轉去自己的銀行戶口,可能要另付手續費。這些費用應該在報價階段列明。
Aspire 超越傳統戶口:一站式整合國際匯款、公司 Visa 卡與財務管理方案
整合 Xero 只解決了會計自動化的一部分,資金收付與支出管理同樣需要一套合適的平台配合,Aspire 正是為這個場景而設計。
🌍 一站式環球收付:全數碼開戶最快即日獲批,多幣種商業戶口支援 130+ 國家及 30+ 種貨幣,換匯點差低至 0.18%(比銀行低最多 3 倍)。內建 CHATS 及免費 FPS 確保本地收付準時到賬。憑強大的本地轉賬網絡,你可像本地人一樣透過專屬本地銀行帳號海外收付款,免受中間行層層收費;選用 SWIFT 電匯則享固定低手續費,SWIFT 電匯入賬手續費只需 USD 8。
💳 智能公司 Visa 卡與彈性信貸:即時批出可調控的 Visa 公司卡,無限量發行,並可根據不同部門或項目需求靈活調整上限,自動分類開支。多幣種卡(Multi-Currency Card)可直接以 13 種當地貨幣消費,無需每次兌換;合資格企業更可申請 Advanced Card 信貸額度,靈活調配現金流。交易數據無縫對接 Xero、QuickBooks 及 NetSuite。
🎁 營運回贈:憑卡消費享 1.2% 無上限現金回贈,另附送總值逾 50 萬美元的商務獎賞,涵蓋 Google Workspace、Slack 等工具。
📈 資金增值 Yield:閒置資金亦可持續生息,透過 Yield 收益帳戶,美元最高 3.64%、港元最高 2.34% 年利率*(Premium 用戶服務費更低),不設最低門檻,下一個工作日即可提取。
📊 開支管控:Aspire 開支管理可按客戶、項目或部門設定預算,並將日常管理權下放給各主管。員工報銷同樣在一個儀表板完成提交與審批流程,連接 Xero 後交易與單據自動同步,結賬速度提升 2 倍。
💰 智能出糧:本地薪酬經 Aspire 出糧系統 FPS 發放零手續費,海外出糧享 30+ 種貨幣優選匯率。
🤖 AI 財務操作:開放 API 支援客製化整合;Aspire MCP 更可讓你於 DeepSeek、Cursor 或 Copilot 內直接查詢現金、批核賬單、調整卡片額度。
⭐ Premium 方案:月費港幣 399 元,享 10 位免費開支用戶、每月 5 次免費國際匯款、首港幣 80,000 元換匯免手續費,以及最多 300 張免費虛擬卡,適合交易頻繁的企業。
想比較其他平台,可參考 Aspire vs Wise 或 Airwallex 分析;業務涉及大額交易或有疑問,歡迎聯絡銷售團隊為你度身訂造方案。
立即免費開立賬戶,體驗比傳統銀行更靈活、更智能的企業理財方案!
*收益率基於截至 2026 年 7 月 31 日的 7 天表現計算,並未扣除 Aspire 服務費。收益率並非對未來表現的保證。正收益率並不保證正回報。投資涉及風險。回報並非保證,為按年度潛在增長所作之預測。您的資金可能面臨風險。過往表現並不代表未來表現。美元及港元基金的 1 年歷史表現請分別參閱相關連結
常見問題
適合收款方多、付款人多、對賬量大的業務。常見例子包括跨境電商、軟件訂閱、平台市集、貨運貿易和多公司集團。如果你只收取自己業務的貨款,而且筆數不多,一般商業戶口或支付閘道已經足夠。
COBO 處理款項流入,POBO 處理款項流出。COBO 的重點是把收到的款項對應到正確的收款方。POBO 的重點是代客戶向第三方付款,並正確顯示付款人身份。同時有收款和付款需要的平台,一般兩者都會使用。
適合收款方多、付款人多、對賬量大的業務。常見例子包括跨境電商、軟件訂閱、平台市集、貨運貿易和多公司集團。如果你只收取自己業務的貨款,而且筆數不多,一般商業戶口或支付閘道已經足夠。
適合收款方多、付款人多、對賬量大的業務。常見例子包括跨境電商、軟件訂閱、平台市集、貨運貿易和多公司集團。如果你只收取自己業務的貨款,而且筆數不多,一般商業戶口或支付閘道已經足夠。
視乎銀行。海外公司通常要多備六個月內的董事、股東證明書或公司查冊,並說明在香港開戶的目的。1416 申請前,請先確認開戶會議的出席要求。
視乎銀行。海外公司通常要多備六個月內的董事、股東證明書或公司查冊,並說明在香港開戶的目的。1416 申請前,請先確認開戶會議的出席要求。
Sources
免責聲明:本部落格僅供一般參考,不構成財務、法律、稅務或專業建議。Aspire 的服務受我們「條款與條件」和「價格」頁面中規定的條款約束。我們不保證內容的準確性、完整性或及時性,並且過往結果不代表未來表現。在根據所提供資訊採取行動之前,請務必諮詢合資格的專業人士。
Galih Gumelar
撰稿人
Galih 是一位資深作家,專注於宏觀經濟、商業、金融及政治領域。他曾為 CNN Indonesia、《雅加達郵報》以及其他多家知名媒體撰稿,擁有豐富的寫作經驗。憑藉廣泛的背景與視野,Galih 致力為有志創業者提供深入、有價值的資源。
Aspire Launchpad
使用 Aspire Launchpad 輕鬆助你香港創業

最新文章
Business Account •
開公司戶口文件:一文看清有限公司、獨資、合夥清單
開公司戶口文件清單:有限公司、獨資、合夥各要準備甚麼?本文列出公司、個人、授權和業務證明文件,並整理滙豐、恒生、渣打等 7 間銀行的公開要求。
Finance Tools •
POBO 是什麼?代付運作、好處與香港規管
POBO(Payment on Behalf Of)是由一方代另一方付款的安排。一文看懂運作流程、適用企業、限制、香港規管與選擇要點。
Guides •
平價匯款:5 大平台換匯點差、手續費與隱藏成本實測
本文揭開銀行換匯點差與中間行費用的隱藏成本陷阱,實測比較大額與小額匯款的真實總成本,並介紹如何透過多幣種戶口提前鎖匯與批量付款,助香港企業大幅省下高達 70% 跨境匯款開支。
讓 Aspire 助您簡化全球商業匯款
免費開設帳戶